

Россия, Барышский район


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 24.09.2018 18:49

Цыганова Людмила Анатольевна
Учитель истории и обществознания
 741
 85 796

Местоположение
Урок "Бюджет семьи"
Категория:
Обществознание
24.09.2018 17:07

Просмотр содержимого документа
«Урок "Бюджет семьи"»
Урок по финансовой грамотности
(учитель истории и обществознания Цыганова Л.А.)
5 класс
Тема: Бюджет семьи.
Цель урока: повышение финансовой грамотности учащихся, содействие формированию разумного финансового поведения, принятию обоснованных решений, проявления ответственного отношения к личным финансам.
Задачи урока:
- информировать о проблеме кредитного долга в нашей стране;
- повышать осведомленность в сфере семейных финансов;
- развивать ответственность при обращении с финансами.
Тип урока: комбинированный урок.
Технологии: технология коммуникативного обучения, ИКТ, обучение в сотрудничестве, игровая технология, здоровьесберегающая технология.
Методы: беседа с банковским работником, методы развития творческих способностей и личностных качеств учащихся, игровой метод, метод контроля, метод постановки системы перспектив, метод выстраивания вокруг учебного материала игрового сюжета, метод создания ситуации совместных переживаний.
Средства обучения:
наглядные: презентация и конспект «Бюджет семьи », предоставленные Министерством Финансов Российской Федерации в рамках Национальной программы повышения финансовой грамотности граждан.
раздаточный материал: карточки по теме, таблицы и материалы для выполнения практического задания, наглядные пособия - подсказки;
технические: проектор, компьютер, экран.
Ход урока
Организационный момент (1-2 мин)
Учитель: Добрый день, ребята! Сегодня мы с вами продолжим готовиться к «Неделе финансовой грамотности» и будем не только смотреть и слушать, но и самостоятельно принимать решения, как взрослые. Но, для начала, нам надо разделиться на две группы и сесть за «круглые столы». Спасибо.
Актуализация знаний (1-2 мин)
Давайте вспомним, о чём мы говорили на прошлых встречах.
Д: Мы узнали, чтобы что-то произвести, сначала нужно найти для этого средства. И о профессии финансиста, который знает, откуда взять деньги для предприятия и для начала производства продукции.
Д: Мы разобрались, как сохранить свои деньги при помощи банков. На какие условия надо обращать внимание. Как можно получить дополнительный доход.
II. Основная часть.
Определение темы урока, постановка целей (2-3 мин)
Давайте подумаем, а вам уже можно принимать какие-нибудь финансовые решения? Какие операции с денежными средствами вы можете совершать? У вас есть карманные деньги? Откуда они берутся? Как вы их обычно тратите?
Д: (возможные ответы) Деньги дают родители, мы покупаем сок, конфеты.
Учитель: Вот мы и подошли к теме нашего урока «Бюджет семьи». И мы сегодня узнаем, что не только родители могут зарабатывать деньги. Еще разберем, какие из трат надо осуществлять в первую очередь, а что может и подождать. И сравним, всегда ли поровну семья зарабатывает и тратит. (Метод постановки системы перспектив)
Учитель: Сегодня на нашем уроке присутствует работник Сбербанка Путоркина Галина Анатольевна.
Галина Анатольевна рассказала о себе и своей профессии, дала несколько рекомендаций: почему лучше семейные деньги хранить в банке, почему это безопаснее чем дома, кратко познакомила с денежными номиналами России.
Новый материал (просмотр презентации) (10 мин)
Комментарии к презентации «Семейный бюджет».
1.Доходы:
Зарплата – основной источник доходов. В России человек, достигший 14-летнего возраста, уже может пойти работать. И за работу ему будут платить деньги, т. е. он будет получать зарплату.
Как думаете, одинаково будут получать уборщица и инженер? (Нет) Конечно, они будут получать разную зарплату. Это объясняется разными причинами.
Но зарплата родителей не единственный источник доходов, хотя и самый распространенный. Какие еще есть источники доходов в нашей стране.
Следующий источник – это социальные выплаты. В жизни любого человека может случиться так, что он временно или постоянно не сможет работать из-за болезни или отсутствия работы. Тут государство может прийти на помощь и поддержать такого человека социальным пособием. Например, пособие по уходу за ребенком, пособие безработным и другие.
Третий источник — доходы от владения собственностью. Самые большие доходы получают люди, обладающие чем-то особо ценным для окружающих: талантом или собственностью, за использование которой можно брать плату.
Таким образом, чем больше у семьи таких источников дохода и чем сами доходы выше, тем комфортабельнее такая семья может жить.
Комментарии ко второй части «Расходы».
Представим, что у нас есть обычная семья, в которой есть мама, папа, бабушка, ребенок вашего возраста и годовалый ребенок.
Помимо доходов у каждой семьи есть и расходы, то, на что тратятся деньги. Начнём с главных расходов. Первым делом отложим деньги на еду. Без неё никак нельзя обойтись, и на это у нашей семьи в месяц уходит примерно 35 тыс. – почти половина всех денег.
Теперь нам надо вычесть то, что мы каждый месяц платим за квартиру, воду, свет, газ, телефон. Это12 тыс. рублей на то, чтобы нам не выключили свет и на улицу не выселили.
Теперь, чтобы ездить на работу и в школу членам семьи нужно выделить еще 4.000 руб.
В жизни случается всякое, и от болезни никто не застрахован. Поэтому еще 3.000 откладываем на лечение и лекарства.
И это еще не все. Во многих семьях такие нужные вещи, как телевизор, стиральная машина, компьютер куплены в кредит в банке, т. е. в долг. И каждый месяц в среднем отдается банку 6 тысяч руб.
Ребята, а вы ходите на какие-нибудь дополнительные занятия. Но эти занятия тоже стоят денег. В среднем на это уходит около 2-х тысяч в месяц.
А теперь вам и вашим родителям нужна новая одежда и обувь.
Не будем забывать, что у нас еще остались расходы на зубную пасту, мыло, стиральный порошок.
А вы ходите с родителями в кафе или кино? Траты на это идут тоже из оставшихся денег. А еще из этих же денег покупаются подарки на праздники и дни рождения.
Вот так мы с вами, ребята, расписали расходы и доходы среднестатистической семьи. Как думаете, эта семья бедная?
Эта семья не бедная, но и не богатая тоже, потому что из расчетов они не испытывают недостатка в чем-то важном и могут оплатить различные расходы.
Все расходы людей делятся на обязательные, желательные и неразумные.
Немного сократить семейные расходы можно только за счёт желательных покупок - которые мы будем обозначать желтым цветом. Так называют расходы на те товары или услуги, без которых вообще-то прожить можно. Например, можно обойтись без сотовой связи, Интернета, походов в кино, украшений и косметики для девочек и т. д.
Но тогда жизнь потеряет много привлекательного и покажется совсем унылой. Недаром существует шутка, что человек может прожить без необходимого, но не может без лишнего!
Когда денег не хватает, надо найти в себе силы отказаться от необязательных покупок, иначе нечем будет платить за действительно необходимое. А этого, как мы только что обсудили, допускать никак нельзя.
Физкультминутка(2 минуты)
Практическая часть:
Комментарии к третьей части игра «Семейный бюджет».
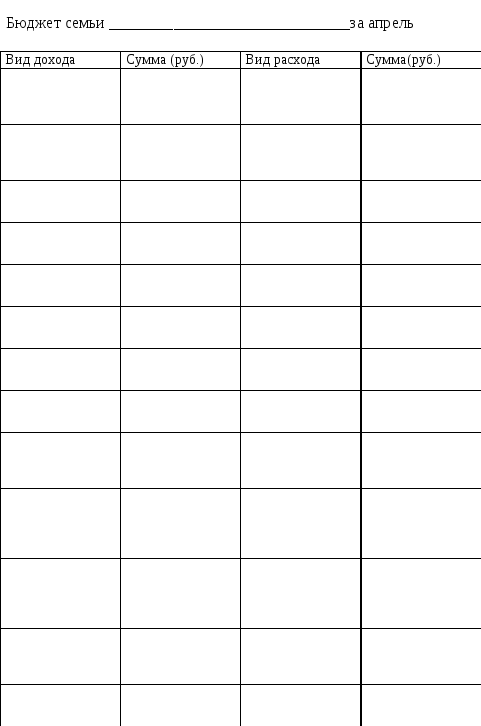
Учитель: Ребята, перед вами листы с таблицами, на которых вы распишите свой семейный бюджет. Справа укажите доходы семьи, а слева расходы.
При составлении этой таблицы важно помнить два простых правила:
1) серьёзно обдумать и обсудить с другими членами семьи, сколько реально придётся потратить на те или иные семейные нужды в следующем месяце;
2) составлять бюджет так, чтобы намечаемые расходы были равны ожидаемым доходам, а лучше — меньше. Тогда у нас появится запас.
Учащиеся приступают к групповой работе.(7 минут)
Каждая «семья» рассказывает о своем семейном бюджете за апрель.
Учитель: Ребята какие выводы вы сделали при работе над составлением семейного бюджета.
Учащиеся: 1) тратить денег меньше, чем зарабатываешь;
2)расходы не должны превышать доходы;
3) семья должна вместе решать, куда тратить деньги;
Закрепление полученных знаний (5 минут)
Сейчас мы с вами познакомились на примере, как составляется бюджет семьи.
Подумайте и ответе на вопросы:
Итак, перед вами семья , членами которой являются дедушка и бабушки пенсионного возраста, работающие мама и папа, сын-студент, дочь-старшеклассница и маленький ребенок.
1. Что же такое бюджет? (Это роспись доходов и расходов семьи).
2. Какие доходы и расходы постоянные, а какие непостоянные? (Правильный ответ: постоянные доходы – зарплаты, пенсии, пособия и стипендия, непостоянные – премия и банковский процент; постоянные расходы – на питание, коммунальные услуги, телефон, бытовую химию, одежду и обувь, образование, транспорт, непостоянные – досуг и отдых, может быть – лекарства).
3. Смогут ли они в этом месяце отложить деньги на летний отдых на море? (Правильный ответ: да, смогут отложить 25 тысяч рублей).
4. Что будет делать семья с избытком средств? Ответы должны быть проанализированы.
Рефлексия (5 мин)
Учитель: Итак, бюджеты готовы. Молодцы, вы справились. Расчеты верные. Ивановы идут в кино, Вороновы- на бесплатный городской праздник. Кредиты никто не брал.
Ребята, что вам больше всего запомнилось? Какие новые понятия вы узнали?
Давайте вспомним русские пословицы, которые выражают мудрость нашего народа и помогут нам подытожить наш урок.
Дети : Берёшь чужие и на время, а отдаешь свои и навсегда. Деньги – хороший слуга, но плохой хозяин. Не деньги правят человеком, а человек – деньгами. Долг платежом красен. Копейка рубль бережет. Чем богаты, тем и рады. Не в деньгах счастье. Береги хлеб для еды, а деньги для беды. Деньги счёт любят. Был бы ум, будет и рубль, а нет ума, не будет и рубля.
Домашнее задание (1 мин)
Прочитайте сказку «Волшебные деньги».
Обсудите с родителями покупку для вас новой вещи из разряда желательных.



Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



