


Республика Казахстан, Караганда


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Был в сети 12.11.2026 20:00

Тарасов Сергей Петрович
Преподаватель социально-экономических дисциплин
 149 537
 98

Местоположение
Специализация
Теория Блка-Шоулза
Категория:
Финансовая грамотность
19.05.2018 14:19

Просмотр содержимого документа
«Теория Блка-Шоулза»
Теория Блка-Шоулза
1. Описание модели ценообразования опционов Блэка-Шоулза.
В октябре 1997 года Нобелевская премия по экономике была присуждена Роберту Мертону (Robert Merton) и Майрону Шоулзу (Myron Scholes). Комитет по назначению лауреатов выдвинул для присуждения премии еще одного ученого, Фишера Блэка (Fisher Black), но его преждевременная смерть в 1995г. в возрасте 57 лет помешала ему разделить эту честь. Эти три человека считаются создателями математической формулы для вычисления стоимости опционов и других производных иструментов, которая оказала огромное влияние на развитие теории и практики финансов. Эта формула сегодня широко известна как формула Блэка-Шоулза (Black-Scholes option pricing formula).
Открытие данной формулы привело к повышенному интересу к производным инструментам и взрывному росту опционной торговли. Опубликование формулы Блэка-Шоулза в 1973г. позволило отойти от субъективно-интуитивных оценок при определении цены опционов и подвести под него теоретическую базу, применимую и к другим производным инструментам. Для начала 70-х сама идея использовать математический подход для оценки производных инструментов была революционна.
Современное управление рисками, применяемое в страховании, торговле на фондовом рынке и инвестировании, основывается на возможности использовать математические методы для предсказания будущего. Конечно, не со 100%-ной вероятностью, но достаточно точно для того, чтобы принять взвешенное инвестиционное решение. Основополагающий принцип работы на финансовых рынках состоит в следующем: чем больший риск вы готовы на себя принять, тем на большее вознаграждение вы вправе рассчитывать. Использование математики никогда не сможет полностью элиминировать риск, но может помочь правильно оценить степень принимаемого на себя риска и решить вопрос о справедливом вознаграждении.
Опцион рассматривается как функция следующих элементов:
Цена базового актива и цена страйк (цена исполнения). Наиболее важный фактор, влияющий на цену опциона - соотношение между ценой лежащего в основе опциона актива и ценой страйк. Это соотношение определяет статус опциона («в деньгах» или «вне денег») и внутреннюю стоимость опциона (величина, на которую цена базового актива выше или ниже цены страйк для опционов колл и пут соответственно).
Время, остающееся до даты истечения опциона. Время работает против покупателя опционов, так как цена опционов вне денег снижается ускоренными темпами с приближением даты их истечения. Этот эффект называется «разрушение временем» (time decay). Больший срок, остающийся до окончания срока действия опциона, означает большую неопределенность.
Степень колебаний (волатильность). Этот показатель отражает подверженность базового актива ценовым колебаниям. Величина премии по опционам в деньгах прямо пропорциональна ожидаемой ценовой неустойчивости базового актива.
Дивиденды. Повышенные дивиденды сокращают цену опционов колл и увеличивают цену опционов пут, потому что выплата дивидендов сокращает цену лежащих в основе опциона акций на сумму дивиденда. Дивиденды увеличивают привлекательность покупки и держания акций по сравнению с покупкой опционов колл и хранением резервов наличности. И обратно, продавцы в короткую должны учитывать выплату дивидендов, поэтому покупка опционов пут выглядит более предпочтительной, чем короткая продажа акций.
Уровень процентных ставок. Растущие процентные ставки увеличивают форвардную цену базовых акций, которая рассчитывается как цена акции плюс ставка по безрисковым активам на период действия опциона. Форвардная цена в модели понимается как стоимость акции на дату истечения опциона.
Основная привлекательность опционов для покупателя объясняется тем, что ему заранее известен максимально возможный размер убытков - это величина премии, уплаченной за опцион, тогда как потенциальная прибыль теоретически неограниченна - в случае значительного роста цены базовых акций в период действия опциона, покупатель может рассчитывать на высокую прибыль. Особенно привлекательны опционы на акции, рынок которых отличается резкими и сильными ценовыми колебаниями, например, акции компаний, производящих компьютерное оборудование и программное обеспечение. Многие нынешние миллионеры из Силиконовой долины заработали свое состояние в результате того, что реализовали полученные как часть вознаграждения опционы на акции своих молодых и динамично растущих компаний.
Опционная торговля только-только получила развитие (Чикагская биржа опционов была открыта в апреле 1973г., за месяц до первого опубликования работы Блэка-Шоулза), и возможность определения справедливой цены опционов с помощью математических методов рассматривалась как иллюзорная. Сначала эффективность и работоспособность предложенной модели ценообразования опционов вызывала сомнения даже у самых именитых трейдеров. Но математика оказалась применима, причем сложная математика, использующая такой непростой метод, как стохастические дифференциальные уравнения.
Формула Блэка-Шоулза не только заработала, она привела к трансформации всего рынка. Когда в 1973г. открылась Чикагская биржа опционов, в первый день ее работы торговалось менее 1000 опционов, а уже к 1995г. объем ежедневной торговли превысил 1 миллион опционов. Роль, которую сыграла модель Блэка-Шоулза в развитии рынка опционов, была так велика, что, когда на американском фондовом рынке в 1978г. произошел крах, влиятельный деловой журнал Forbes напрямую возложил ответственность за него на математическую формулу. Шоулз на это обвинение ответил, что не формулу нужно винить, а участников рынка, которые еще не достигли необходимого уровня знаний и подготовки для ее применения.
История выведения формулы началась с того, что Фишер Блэк приступил к разработке модели оценки для варрантов. Он решил использовать расчет производной для измерения того, как меняется дисконтная ставка варранта с течением времени и в зависимости от движения цены. Выведенная формула очень напоминала хорошо известное уравнение теплообмена. После этого открытия к Блэку присоединился Майрон Шоулз, и результатом их совместной работы стала модель ценообразования для опционов. Фактически, их модель стала улучшенной версией предыдущей формулы, описанной Джеймсом Бонессом (A. James Boness) в своей докторской диссертации. Коррективы, внесенные Блэком и Шоулзом, относились к доказательству, что процентная ставка по безрисковым активам является точным дисконтным множителем, кроме того, они ушли от допущений о предпочтениях инвесторов в отношении принимаемого на себя риска.
Формула использует четыре переменные: (1) срок действия опциона, (2) цена, (3) уровень процентных ставок, (4) степень рыночных колебаний и позволяет получить справедливую величину премии, уплачиваемой за опцион.

C - теоретическая премия по опциону колл;
S - текущая цена базовых акций;
t - время, остающееся до срока истечения опциона, выраженное как доля года (количество дней до даты истечения/365 дней);
К - цена исполнения опциона (цена страйк);
r - процентная ставка по безрисковым активам;
N(x) - кумулятивное стандартное нормальное распределение;
е - экспонента (2,7183)

s - годовое стандартное отклонение цены базовых акций (историческая волатильность). Рассчитывается через умножение стандартного отклонения цены за несколько дней на квадратный корень из 260 (количество торговых дней в году).
ln - натуральный логарифм
Для понимания сути модели ее можно разделить на две части. Первая часть, SN(d1), отражает ожидаемую прибыль от покупки самих базовых акций. Расчет производится через умножение цены лежащих в основе акций [S] на изменение премии по опциону колл по отношению к изменению цены базового актива [N(d1)].
Вторая часть модели дает приведенную стоимость цены исполнения (цены страйк) на дату истечения опциона. Объективная рыночная стоимость опциона колл рассчитывается путем вычитания второй части формулы из первой.
Допущения в модели Блэка-Шоулза:
1) В течение срока действия опциона дивиденды по базовым акциям не выплачиваются.
Большинство компаний выплачивают своим акционерам дивиденды, поэтому данное допущение в модели может показаться достаточно серьезным, учитывая тот факт, что высокие дивиденды снижают величину премии по опционам колл. Наиболее простой способ скорректировать модель в этом случае - вычесть дисконтированную величину будущих дивидендов из цены базовых акций.
2) Используются временные сроки исполнения для европейских опционов.
Европейские опционы могут быть исполнены только в день истечения своего срока, тогда как условия исполнения американских опционов позволяют исполнить опцион в любой момент срока его действия, что делает американские опционы более привлекательными из-за своей большей гибкости. Это ограничение не является основным недостатком, потому что очень мало опционов колл, которые исполняются задолго до даты истечения своего срока. Это верно, потому что когда вы исполняете опцион колл в начале срока действия, вы лишаетесь его остающейся временной стоимости, реализуя только внутреннюю стоимость. С приближением даты истечения опциона его временная стоимость уменьшается, тогда как внутренняя стоимость остается на том же уровне.
3) Рынки являются эффективными.
Данное допущение предполагает, что люди не могут постоянно предсказывать направление движения всего рынка или отдельной акции. Считается, что движение фондового рынка подчиняется законам непрерывного Itф процесса. Чтобы понять, что такое непрерывный Itф процесс, сначала нужно познакомиться с процессом Маркова - "наблюдение в момент времени t зависит только от результатов предыдущих наблюдений". Itф процесс отличается от процесса Маркова только своей непрерывностью во времени. Пример непрерывности - рисование, не отрывая карандаш от бумаги.
Случайное движение цены акции - одно из основных допущений модели Блэка-Шоулза. Она строится на теории эффективного рынка, которая гласит, что ценовые колебания полностью отражают знания и ожидания инвесторов, поэтому трендовых или инерционных акций не существует (trending stock or momentum stock - акции, которые обладают сильными инерционными качествами). Опционы, цена страйк которых близка к текущей цене базовых акций, и опционы, торгуемые в достаточно больших объемах, оценены рынком объективно.
Из данного предположения можно сделать вывод: если рыночная цена опциона является объективной и справедливой, то она может быть зафиксирована в формуле Блэка-Шоулза, тогда как волатильность становится неизвестной переменной. Поэтому многие инвесторы, занимающиеся опционами, часто принимают решение на основе предполагаемой "рыночной волатильности" (implied volatility), т.е. покупают опционы с низкой степенью колебаний и продают опционы, отличающиеся высокой ценовой неустойчивостью, а не на основе прогнозов в отношении движения базового актива.
4) Отсутствие взимаемых комиссий.
Обычно при покупке и продаже опционов с рыночных участников взимаются комиссионные. Даже трейдеры в зале биржи уплачивают своего рода комиссию, правда, очень низкую. Вознаграждения, уплачиваемые индивидуальными инвесторами, более значительны и даже могут привести к искажению результата применения модели.
5) Уровень процентных ставок остается неизменным и известен заранее.
Модель Блэка-Шоулза использует в качестве этой неизменной и известной процентной ставки ставку по безрисковым активам. В реальности такой единой ставки по безрисковым активам не существует, и обычно в этих целях используется дисконтная ставка по казначейским векселям за 30 дней до срока погашения. В периоды быстро меняющихся процентных ставок эти 30-дневные ставки также меняются, нарушая одно из допущений данной модели.
6) Модель основывается на логнормальном распределении цен акций.
Хотя функция нормального распределения является составной частью модели, использование экспоненты делает распределение логнормальным. Проблема при использовании нормального распределения состоит в том, что оно предполагает возможность для цены акций принимать отрицательные значения. Поэтому в случае цены акций чаще всего используется логнормальное распределение, предполагающее, что цены на акции могут принимать значения в интервале от нуля до бесконечности.
Оценка риска в операциях с опционами.
Через использование формулы Блэка-Шоулза инвестор, осуществляющий операции с опционами, может оценить принимаемый на себя риск и потенциальную прибыль. Эти параметры, получаемые в результате промежуточных расчетов по формуле Блэка-Шоулза, получили название «греков», «Greeks» (по буквам греческого алфавита).
Дельта является важнейшим промежуточным результатом формулы Блэка-Шоулза и измеряет чувствительность рассчитываемой стоимости опциона к незначительным колебаниям цены базового актива. Часто называется «хеджевым коэффициентом» (hedge ratio).

Изменяется в интервале от 0 до 1 для опционов колл и в интервале от -1 до 0 для опционов пут. Чем глубже опцион пут «в деньгах», тем ближе его дельта к -1. И наоборот, чем глубже «в деньгах» опцион колл, тем ближе его дельта к 1.
Гамма измеряет скорость изменения дельты в результате незначительных колебаний цены базовых акций.

Гамма принимает максимальное значение, когда цена лежащих в основе опциона акций приближается к цене страйк, и стремится к нулю, своему минимуму, когда цена базовых акций начинает удаляться от цены исполнения опциона в ту или иную сторону. Таким образом, опционы «глубоко в деньгах» или «глубоко вне денег» имеют гамму, близкую к 0.
Значительное влияние на гамму оказывает время. В течение последнего месяца срока жизни опциона гамма опционов «при деньгах» почти сходит на нет. Следовательно, риск владения опционов «при деньгах» в последние 30 дней торгов увеличивается экспоненциально. Опционы глубоко в деньгах или вне денег имеют более стабильную гамму.
Тэта измеряет "разрушающее воздействие времени". Время - враг держателя опционов и союзник продавца опционов. При продаже опционов тэта будет принимать положительные значения. При покупке опционов, тэта будет принимать отрицательные значения и отражать ту сумму, на которую будет снижаться цена опциона. Например, theta равная -0.12 означает, что цена опциона будет снижаться на 12 центов в день.
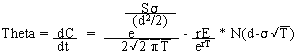
Грубый расчет тэты может быть произведен путем деления временной стоимости опциона на число дней до даты истечения.
Тэта долгосрочных опционов близка к 0. Краткосрочные опционы, особенно опционы at-the-money, имеют максимальные абсолютные значения тэты.
Вега - измеряет чувствительность рассчитываемой цены опциона к незначительным изменениям степени ценовой неустойчивости (волатильности). Величина премии по опциону и волатильность базовых акций изменяются в одном направлении.

Вега принимает максимальное значение для опционов at-the-money (у которых цена страйк совпадает с текущей ценой базовых акций) и стремится к 0 для опционов «глубоко в деньгах» или «глубоко вне денег».
Ро - измеряет чувствительность рассчитываемой цены опциона к изменению процентных ставок (когда процентные ставки растут, премия по опционам колл увеличивается, а по опционам пут снижается). Ро принимает положительные значения для опционов колл и негативные - для опционов пут. Минимальное значение Ро имеют опционы «глубоко вне денег», а максимальное значение Ро - у опционов «глубоко в деньгах». Более высокое значение Ро имеют долгосрочные опционы, тогда как у краткосрочных опционов Ро приближается к 0.
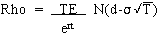
2. Управление рыночным риском
Рыночный риск - это риск того, что справедливая стоимость будущих денежных потоков по финансовым инструментам будет колебаться вследствие изменений в рыночных параметрах, таких, как процентные ставки, валютные курсы и цены долевых инструментов.
Классификация риска:
- ценовой риск - включает в себя фондовый риск (риск снижения стоимости ценных бумаг) и товарный риск (риск изменения цен товаров);
- валютный риск - риск возникновения потерь, связанных с неблагоприятным изменением курсов иностранных валют и драгоценных металлов по открытым позициям в иностранных валютах и драгоценных металлах;
- процентный риск - риск возможных потерь в результате неблагоприятного изменения процентных ставок по активам, пассивам и внебалансовым инструментам банка.
Банк оценивает рыночный риск путем анализа чувствительности финансовых инструментов к неблагоприятным изменениям рыночных параметров, а также путем оценки стоимости с учетом риска (метод VaR). В отношении размера принимаемого рыночного риска по торговым позициям установлена система лимитов на характеристики риска как по портфелям, так и по индивидуальным позициям.
Информация для оценки риска: динамика ежедневных курсов валют по отношению к рублю, открытая валютная позиция банка на дату расчета
Управление риском
Под управлением рыночными рисками понимается механизм ограничения величины возможных потерь по открытым позициям, которые могут быть понесены банком за установленный период времени с заданной вероятностью, путем установления системы соответствующих лимитов на каждый вид проводимых операций и способов контроля над соблюдением принятой системы лимитов. Возможные потери могут возникнуть из-за неблагоприятного движения курсов иностранных валют и курсов драгоценных металлов, котировок ценных бумаг, процентных ставок.
Внедрение систем управления рыночными рисками позволяет финансовым институтам:
- использовать адекватные процедуры оценки рыночных рисков;
- количественно выразить рыночный риск в той форме, которая дает возможность легко сравнить его с другими видами рисков, что позволит определять доходность бизнес-подразделений с учетом риска и принимать обоснованные решения по стратегическому развитию этих подразделений;
- разработать способы снижения рыночного риска;
- принимать обоснованные решения на основании полной информации по управлению портфелем, диверсификации финансовых инструментов и хеджирования рыночных рисков;
- продемонстрировать международным рейтинговым агентствам высокий уровень управления рисками;
- укрепить положительный имидж в глазах существующих и потенциальных клиентов, контрагентов и акционеров банка;
- поднять профессиональный уровень сотрудников банка и общую корпоративную культуру за счет лучшего понимания рисков, которым подвержен банковский бизнес, а также за счет обучения передовым методам управления рисками.
Методы оценки риска:
- VaR (Value-at-Risk – «стоимость под риском»);
- Shortfall;
- Аналитические подходы (например, дельта-гамма подход);
- Stress Testing (новая методика).
Рассмотрим наиболее распространенный метод количественной оценки величины рыночного риска торговых позиций – VaR:
VaR – это выраженная в денежных единицах базовой валюты оценка величины, которую не превысят ожидаемые в течение данного периода времени (временной горизонт) потери с заданной вероятностью (уровень доверия). Базой для оценки VaR является динамика курсов и цен инструментов за установленный период времени в прошлом.
Уровень доверия, или вероятность, выбирается в зависимости от предпочтений по риску, выраженных в регламентирующих документах банка. На практике часто используется уровень в 95% и 99%. Базельский комитет по банковскому надзору рекомендует уровень в 99%, на который ориентируются надзорные органы.
Базовая формула для определения VaR с учетом стоимости позиции актива имеет следующий вид:
VaR = V* λ *σ, где:
λ – квантиль нормального распределения для выбранного доверительного уровня. Квантиль показывает положение искомого значения случайной величины относительно среднего, выраженное в количестве стандартных отклонений доходности портфеля. При вероятности отклонения от среднего, равного 99%, квантиль нормального распределения составляет 2,326, при 95% – 1,645;
σ – волатильность изменения риск-фактора. Волатильность – это стандартное (среднеквадратическое) отклонение изменения риск-фактора относительно его предыдущего значения;
V – текущая стоимость открытой позиции. Под открытой позицией понимается рыночная стоимость финансовых инструментов, купленных или проданных банком для получения прибыли или иных целей таким образом, что количество финансовых инструментов, находящихся в рассматриваемый момент на балансовых или забалансовых счетах, не равно нулю.
Расчет риска в соответствии с Положением ЦБ РФ № 387-П
Совокупная величина рыночного риска рассчитывается по формуле:
РР = 12,5 * (ПР + ФР) + ВР, где:
РР - совокупная величина рыночного риска;
ПР - величина рыночного риска по финансовым инструментам, чувствительным к изменениям процентных ставок (далее - процентный риск);
ФР - величина рыночного риска по финансовым инструментам, чувствительным к изменению текущей (справедливой) стоимости на долевые ценные бумаги;
ВР - величина рыночного риска по открытым кредитной организацией позициям в иностранных валютах и драгоценных металлах.
Валютный риск связан с неопределенностью будущего движения процентных ставок, т.е. цены национальной валюты по отношению к иностранным. Он оказывает влияние на заемщиков, кредиторов и инвесторов, которые совершают сделки в валютах, отличных от национальной валюты.
Информация: валютный курс, открытая валютная позиция.
Валютный риск включает:
- экономический риск - риск изменения стоимости активов или пассивов фирмы (или банка) из-за будущих изменений курса;
- риск перевода - имеет бухгалтерскую природу, связан с различиями в учете активов и пассивов в иностранной валюте;
- риск сделок - неопределенность стоимости в национальной валюте инвалютной сделки в будущем.
Управление риском
Валютный риск можно уменьшить путем применения различных методов, среди которых защитные оговорки, валютные оговорки, хеджирование и др.
Защитные оговорки - договорные условия, включаемые по соглашению сторон в частные и межгосударственные соглашения, предусматривающие возможность изменения (или пересмотра) первоначальных условий договора в процессе его исполнения.
Валютная оговорка. В соответствии с ней сумма денежных обязательств меняется в зависимости от изменения курсового соотношения между валютой платежа и какой-либо другой валютой, более устойчивой (или группой валют), определенной в качестве валюты оговорки. Валютой оговорки может быть валюта сделки либо третья валюта. В условиях плавающих валютных курсов в качестве валюты оговорки используют различные комбинации из нескольких валют (валютные корзины), а оговорку называют многовалютной.
Хеджирование (ограждение) предусматривает создание встречных требований и обязательств в иностранной валюте. Наиболее распространенный вид хеджирования - заключение срочных валютных сделок.
Для уменьшения валютного риска можно рекомендовать следующие основные приемы хеджирования в различных ситуациях:
1. в ситуации, когда ожидается падение курса национальной валюты:
- продать национальную валюту, выбрать вторую валюту сделки;
- сократить объем операций с ценными бумагами в национальной валюте, сократить объем наличности;
- ускорить получение дебиторской задолженности в национальной валюте;
- отложить получение, начать накопление дебиторской задолженности в иностранной валюте;
- отложить платеж по кредиторской задолженности в национальной валюте;
- увеличить заимствование (передачу) в национальной валюте;
- ускорить и увеличить импорт продуктов за твердую валюту;
- ускорить выплату вознаграждений, заработной платы, дивидендов и т.д. иностранным акционерам, партнерам, кредиторам;
- послать счета импортерам в национальной валюте и экспортерам в инвшпоте;
2. в ситуации, когда ожидается рост курса национальной валюты: произвести действия, обратные изложенным для 1-й ситуации.
Операционный риск - риск возникновения убытков в результате несоответствия характеру и масштабам деятельности Банка или требованиям действующего законодательства внутренних порядков и процедур проведения банковских операций и других сделок, их нарушения служащими Банка или иными лицами (вследствие непреднамеренных или умышленных действий или бездействия), несоразмерности и недостаточности функциональных возможностей применяемых Банком информационных, технологических и других систем или их отказов, а также в результате воздействия внешних событий.
Целью управления операционным риском является поддержание принимаемого на себя Банком риска на уровне, определенном Банком в соответствии с собственными стратегическими задачами. Приоритетным является обеспечение максимальной сохранности активов и капитала на основе уменьшения возможных убытков.
Основным методом минимизации операционного риска, контролируемого на уровне Банка, является разработка организационной структуры, внутренних правил и процедур совершения банковских операций и других сделок таким образом, чтобы минимизировать возможность возникновения факторов операционного риска. При этом особое внимание обращается на соблюдение принципов разделения полномочий, порядка утверждения и подотчетности по проводимым банковским операциям и другим сделкам.
В Банке действует общебанковская система регистрации и валидации событий операционного риска - База данных событий операционного риска (БД СОР), имеющая WEB-интерфейс и позволяющая в on-line режиме заносить события операционного риска. Каждое внесенное в БД СОР событие проходит системный, контролируемый риск-менеджментом Банка процесс расследования события, оценки понесенных и потенциальных потерь, устранения последствий.
3. Опционы на индексы, фьючерсы, валютные опционы
Опцион представляет собой контракт, заключаемый между двумя инвесторами, один из которых продает (выписывает) опцион, а другой покупает его и приобретает тем самым право (но не обязанность) в течение оговоренного в условиях опциона срока либо купить, либо продать по фиксированной цене определенное количество или значение конкретного базисного актива.
Опционы бывают двух типов: опционы, которые дают право купить - опционы купли (call options), и опционы, которые дают право продать - опционы продажи (put options).
Характерными параметрами опциона являются:
- Prt - премия или стоимость опциона;
- K - цена исполнения;
- T - срок до истечения контракта;
- M - размер контракта или единица торговли;
- õ - волатильность цены базисного актива;
- Margint - размер маржи подписчика опциона.
Классом называется совокупность всех опционов одного типа с одинаковым базисным активом. Серию составляют опционы из одного класса с одинаковой ценой исполнения и сроком до истечения контрактов. Цены исполнения для каждой опционной серии определяются администрацией биржи и изменяются с определенными интервалами относительно цены базисного актива. Обычно в году назначается 4 месяца истечения контрактов, следующих друг за другом с промежутком в три месяца. Днем истечения контрактов обычно является суббота, следующая за третьей пятницей месяца истечения контрактов.
Различные сделки с опционами могут быть инициированы как в интересах базисных активов, так и в интересах самих опционов как самостоятельных объектов торговой деятельности, а клиенты, осуществляющие сделки с опционами, подразделяются на хеджеров и спекулянтов.
В обязанности покупателя опциона входит своевременная уплата премии, а в обязанности подписчика опциона - предоставление в клиринговую палату (расчетную фирму) строго определенных гарантий выполнения своих обязательств (маржу) в виде залога денег или ценных бумаг, обычно около 20% от валовой рыночной стоимости базисных активов. Маржа для подписчика опциона купли равна 20 процентам рыночной стоимости базисного актива минус разность между ценой исполнения и текущей рыночной ценой базисного актива. Маржа для подписчика опциона продажи равна 20 процентам рыночной стоимости базисного актива плюс разность между ценой исполнения и текущей рыночной ценой базисного актива. Величина маржи не должна быть меньше 3% от рыночной стоимости базисного актива. Размеры комиссионных клиентов брокерским фирмам за покупку или продажу опционных контрактов не фиксируются в спецификациях опционных контрактов, а определяются на основе договоренности.
Индексные опционы обычно используются в качестве инструмента страхования широко диверсифицированного портфеля акций от риска падения их рыночной стоимости. Все индексные опционы являются опционами с расчетом за наличные и бывают как американского стиля, так и европейского.
При исполнении индексного опциона купли положительная разница между значением индекса и ценой исполнения, а для опциона продажи - между ценой исполнения и значением индекса - умножается на множитель, указанный в спецификации контракта.
Вычисленная таким образом сумма выплачивается наличными держателю опциона. Совокупная цена исполнения и совокупная премия индексного опциона получаются умножением цены исполнения и премии на множитель опциона. Расчетная цена исполнения индексного опциона основывается на среднем уровне индекса в течение некоторого непродолжительного периода времени начала последнего торгового дня опциона.
При расчете справедливой стоимости индексного опциона предполагается, что его можно представить как акцию с известной ставкой дивиденда. Для расчетных целей учитываются только дивиденды, выплачиваемые в период действия опциона.
Единицей торговли опциона на фьючерсный контракт является один фьючерсный контракт с заданным месяцем поставки и с определенным базисным активом. Все опционы на фьючерсные контракты являются опционами американского стиля. Опционы, которые истекают «в деньгах», автоматически исполняются согласно инструкции клиринговой палаты.
В опционах на фьючерсные контракты цены исполнения котируются в пунктах фьючерсной цены. Срок базисных фьючерсных контрактов обычно заканчивается вскоре после даты истечения опционного контракта. Держатель опциона купли на фьючерсный контракт при исполнении опциона открывает длинную позицию по фьючерсному контракту, а также получает сумму денег, равную превышению фьючерсной цены над ценой исполнения, а держатель опциона продажи - короткую и сумму денег, равную превышению цены исполнения над фьючерсной ценой.
Заметим, что, в отличие от других, в опционах на фьючерсные контракты во время покупки опциона премия подписчику может не выплачиваться и расчет, как с держателем опциона, так и с подписчиком может производиться после исполнения опциона держателем. При определении справедливой стоимости опциона фьючерсный контракт рассматривают как акцию, выплачивающую дивиденд, ставка которого равна безрисковой процентной ставке.
Размер премии опционов на фьючерсные контракты зависит
- от отношения между ценой базисного фьючерса и ценой исполнения. Чем больше опцион «в деньгах», тем больше он стоит;
- от волатильности цены базисного фьючерса. Рост волатильности может стимулировать повышение спроса на опцион, что вызовет рост его стоимости;
- от времени до истечения опционного контракта. Так как стоимость базисного фьючерсного контракта изменяется сильнее на более длинных интервалах времени, то и опционная премия флуктуирует сильнее при больших сроках до истечения.
Рост популярности торговли опционами на фьючерсные контракты вызван рядом причин:
- гибкостью. С опционами на фьючерсы появляется возможность занять точную рыночную позицию, соответствующую допускаемому инвестором риску и потенциальной прибыли;
- отсутствием обязательств. Опцион дает право выбора без обязательств купить или продать фьючерсный контракт;
- ограниченным риском. Максимальный риск держателя опциона сведен к риску потерять премию;
- отсутствием требований маржи для покупателя опциона, несмотря на то, что участники фьючерсных сделок с обеих сторон должны вносить маржу;
- возможностью не продавать актив при снижении его стоимости, т.к. держатель опциона не получает маржинальных требований при снижении стоимости базисных облигаций;
- высокой ликвидностью на опционном рынке, позволяющей легко открывать и закрывать позиции.
Валютный опцион обеспечивает покупателя опциона правом покупать или продавать иностранную валюту в определенный день или в течение определенного времени по фиксированному курсу. Валюта, в которой реализуется премия и цена исполнения опциона называется валютой торговли, а валюта, которая покупается или продается, называется базисной валютой.
Между валютными опционами и опционами на акции существуют некоторые различия, особенно в части, касающейся установления справедливой стоимости опциона. Большинство валютных опционов в настоящее время предполагает физическую поставку базисной валюты, но уже существуют валютные опционы с расчетом за наличные в единицах валюты торговли, например, на Фондовой бирже Филадельфии (PHLX - Philadelphia Stock Exchange).
Валютные опционы бывают как американского стиля, так и европейского. Отношение между стоимостью базисной валюты и размером премии опциона выражается следующим образом: если стоимость базисной валюты относительно валюты торговли возрастает, то премия опциона купли обычно возрастает, а опциона продажи - уменьшается.
Для определения совокупной цены исполнения и совокупной премии одного опционного контракта необходимо цену исполнения и премию умножить на единицу торговли.
16




Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



