


Россия, Починки


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 23.10.2026 20:17

Мисесина Антонина Михайловна
Преподаватель профессиональных дисциплин
 13 376
 3 468

Местоположение
Специализация
Тема 1 по УП ПМ 02
Категория:
Прочее
16.05.2022 08:25

Просмотр содержимого документа
«Тема 1 по УП ПМ 02»
Тема 1. Вводный инструктаж. Основы организации бухгалтерского учета. Ознакомление с нормативно - правовым обеспечением организации оплаты труда.
1. Задание:
1. Составить характеристику и структуру организации (отраслевая принадлежность, технологические процессы и т.д.);
2. Подготовить нормативные документы, локальные нормативные документы организации:
Приказ об учетной политике для бухгалтерского и налогового учета
Рабочий план счетов;
Положение по оплате труда работников;
Положение по премированию работников;
Выписку из штатного расписания;
Описать структуру и штаты бухгалтерии и составить краткий обзор отделов бухгалтерии, их основных функций, а также прав, функциональных обязанностей ведущих сотрудников;
Составить должностные инструкции бухгалтера расчетного отдела, и зам. гл. бухгалтера.
2. Ход выполнения работы
На первом этапе работы с программным продуктом «1С: Бухгалтерия предприятия 3.0» необходимо установить константы и сформировать основные справочники предприятия (информация о хозяйствующем субъекте, а также информация о контрагентах, учредителях, трудовом коллективе, о перечне активов и обязательств, которые принадлежат данному предприятию (их характеристиках)). Данная информация имеет универсальный характер , устанавливается на начальном этапе, а затем используется по умолчанию при формировании документов – первичных и итоговых.
2.1. Установите рабочую дату на 31.12.2019 г. (путь:
Администрирование-Настройки - Персональные настройки-Рабочая дата).
2.2. Настройка параметров учета. Заполнениие данных об организации
Путь: Справочники и настройки учета – Настройка параметров учета.
Заполним данную обработку следующим образом:
Закладка «Налог на прибыль» – Укажем ставки налога на прибыль в ФБ – 2%, в субъекта и дату 01.01.2020 год;
Закладка «НДС» - Указать дату 01.01.2020 год;
Порядок нумерации выданных счетов-фактур – единая нумерация;
Закладка «Патенты и единый налог на вмененный доход» - оставим заполненной по умолчанию;
Закладка «Банк и касса» - Установить флаг – По статьям движения денежных средств;
Закладка «Расчеты с контрагентами» - оставим заполненной по умолчанию;
Закладка «Запасы»
Учет запасов ведется:
- По номенклатуре;
- По партиям;
- По складам по количеству и сумме;
- Разрешается списание запасов при отсутствии остатков по данным учета;
- Ведется учет возвратной тары – снять флажок.
Закладка «Розничная торговля»
Ведется розничная торговля;
По складам
Закладка «Комиссионная торговля»
оставим заполненной по умолчанию;
Закладка «Производство»
Ведется производственная деятельность;
Тип плановых цен – основная плановая цена.
Закладка «Сотрудники и зарплата»
Учет расчетов поз/п и кадровый учет ведутся:
- В этой программе;
Учет расчетов с персоналом ведется:
- По каждому работнику
Ведется кадровый учет
- Полный
Основные сведения об организации.
Путь: Справочники и настройки учета – Организации – команда «Создать»
Закладка «Основные данные»
Наименование – ООО Альфа;
Наименование полное – Общество с ограниченной ответственностью "Альфа";
Наименование сокращенное – ООО "Альфа";
ИНН/КПП – 7723858185/772301001;
ОГРН – 1127747273235;
Наименование ИФНС – ИФНС Ленинскаго района по г. Севастополю;
Банковский счет – 40702810900001110002, БИК- 044525225, корр. счет – 30101810400000000225, Наименование - ОАО "Крайинвестбанк"
Юридический и фактический адрес – 299011, г. Севастополь, Большая Морская , №23
Когда мы создаем банковский счет организации, появляется окно

При выборе банка вариант «найти банк по БИК» не применяем, так как в базе нет информации по Крыму и Севастополю. Необходимо воспользоваться гиперссылкой «Все банки». В справочнике «Банки» Необходимо создать новый банк, не пользуясь возможностью подбора из классификатора. Заполненное окно банка «Крайинвестбанк» представлено ниже.

Закладка «Ответственные лица» заполняется в конце лабораторной работы после заполнения справочника «Сотрудники»
Руководитель – Юхнина Елена Анатольевна;
Главный бухгалтер – Степовой Андрей Геннадьевич;
Кассир – Копытина Анна Леонидовна;
Закладка «Фонды»
Регистрационный номер ПФР – 087-504-010134;
Регистрационный номер ФСС – 771505763;
Закладка «Коды статистики»
ОКОПФ – 65 Общество с ограниченной ответственностью;
ОКВЭД – 18.22 Производство верхней одежды
ОКФС – 16 Частная собственность.
Закладка «Прочие»
Префикс – «АЛ»
Сведения об учетной политике по бухгалтерскому и налоговому учету хранятся в регистре сведений «Учетная политика организаций»( меню «Справочники и настройки учета» – «Учетная политика» Каждая запись этого регистра сведений характеризует учетную политику организации за определенный отчетный период (год). При вводе новой записи об учетной политике необходимо указать организацию, дату начала отчетного периода, в котором будет применяться данная учетная политика, выбрать схему налогообложения, применяемую в данной организации. Данные об учетной политике организации см. в исходный данных.
Путь: Справочники и настройки учета – Учетная политика
Выдержка из Приказа «Об учетной политике предприятия» :
Период с 01 января 2020 г
Система налогообложения – общая
Налог на прибыль
- Применяется ПБУ 18/02
- способ амортизации ОС в налоговом учете – линейный
НДС
- организация является плательщиком НДС;
- Начисляется НДС при передаче недвижимости без перехода права собственности
- При получении аванса счета-фактуры регистрируются всегда
Запасы
- способ оценки МПЗ – ФИФО
- способ оценки товаров в рознице – по продажной стоимости
Затраты
- Виды деятельности – выпуск продукции
- Косвенные расходы – общехозяйственные включаются в себестоимость продаж
- Дополнительно – рассчитывать стоимость полуфабрикатов, последовательность переделов определяется автоматически
Резервы – не начислять.
Так как начальные остатки будут вводиться 31.12.2020г. в лабораторной работе №2, и это действие требует наличия учетной политики за 2020 год, необходимо скопировать запись учетной политики предприятия «Альфа» и сохранить копию за период 2020 год.
2.3 Заполните справочник «Контрагенты» в разрезе учредителей, покупателей и продавцов с учетом основных их реквизитов («Покупки и продажи» «Контрагенты»).
В справочнике «Контрагенты» введем следующие группы:
Поставщики;
Покупатели;
В группе «Поставщики» введем следующую информацию:
Фирма "Бета", ИНН- 0012909871, Р/счет 40702810400783489234, БИК- 044525555, ОАО "ПРОМСВЯЗЬБАНК";
ООО "Гамма" ИНН – 0122909098, Р/счет 40702810200100000657, БИК – 044583762, ОАО "ЮНИКОРБАНК";
ООО "Дизайн Класс", ИНН- 7710016640, Р/счет 40702810400000111201, БИК – 044525111, ОАО "РОССЕЛЬХОЗБАНК";
ОАО "Аэрофлот", ИНН – 7755656565, Р/счет 40702810800012345678, БИК – 044525904, ОАО "ФОНДСЕРВИСБАНК".
В группе «Покупатели» введем следующую информацию:
ООО "Сигма", ИНН- 7710016640, Р/счет 40702810400000111201, БИК – 044525111, ОАО "РОССЕЛЬХОЗБАНК";
ЧП "Омега", ИНН – 7755656565, Р/счет 40702810800012345678, БИК – 044525904, ОАО "ФОНДСЕРВИСБАНК".
Заполненное окно поставщика «Бета»

Банковский счет создается по гиперссылке «Создать», действия аналогичны созданию банковского счета своей организации.
Договор с поставщиком создается по гиперссылке «Создать » (заполненное окно см. ниже)
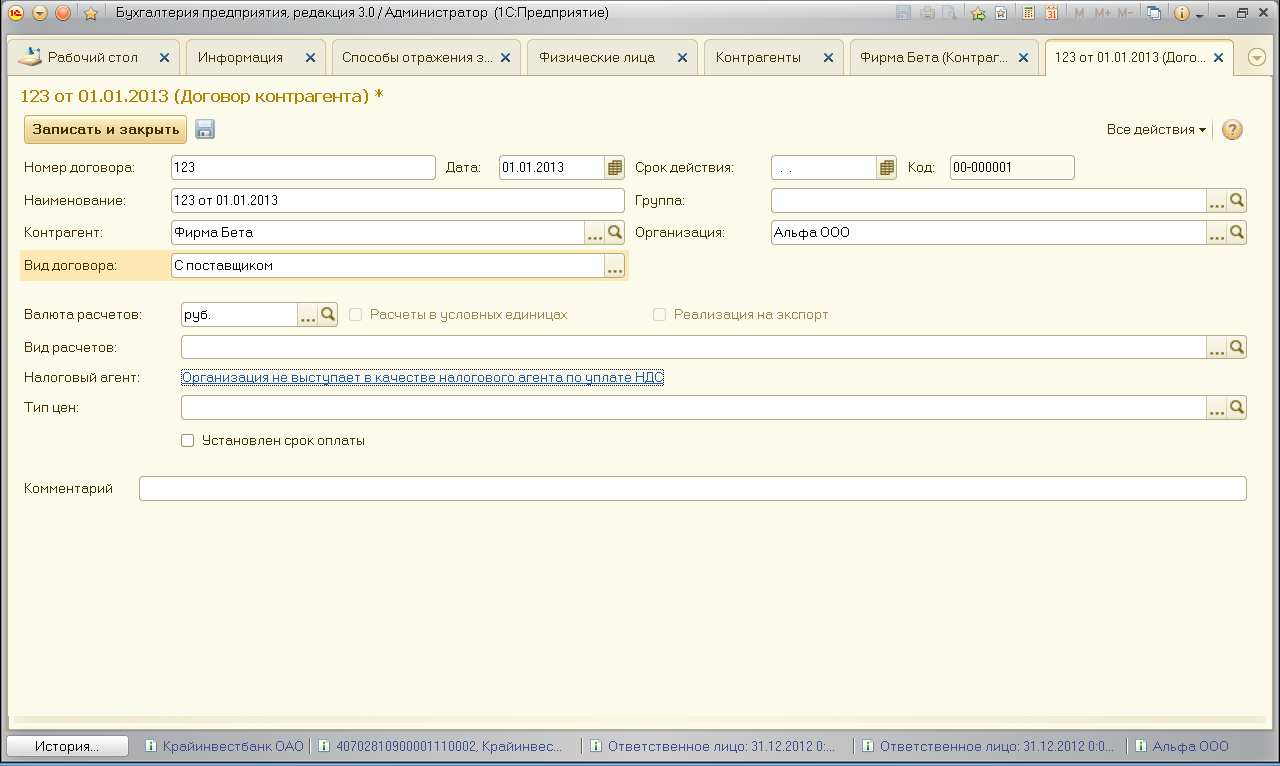
2.5 В справочнике «Номенклатурные группы» введем следующие группы:
- Товары;
- Материалы;
- Пиджаки;
- Платья
2.6 В справочнике «Склады» введем следующие элементы:
- Основной склад, тип склада- оптовый.
2.7 В справочнике «Подразделения» введем следующие подразделения:
Администрация;
Производственный цех;
Отдел сбыта;
2.8. Дополните справочник «Номенклатура» запасами по номенклатурным группам, («Номенклатура и склад» «Номенклатура»).
| Группа | Наименование | Ед.изм. | Ставка НДС | Номенклатурная группа |
| Товары | шляпа | Шт. | 20% | Товары |
| Товары | Рубашка | Шт. | 20% | Товары |
| Материалы | Ткань подкладочнаяя | м. | 20% |
|
| Материалы | Шкань шерстяная | м. | 20% |
|
| Спецоснастка | Лекала | Шт. | 20% |
|
| Спецоснастка | Шпульки | Шт. | 20% |
|
| Продукция | Пиджак мужской | Шт. | 20% | Пиджаки |
| Продукция | Платье женское | Шт. | 20% | Платья |
В справочнике «Номенклатура» введем следующие элементы:
Заполненное окно элемента «Пиджак мужской» приведено ниже
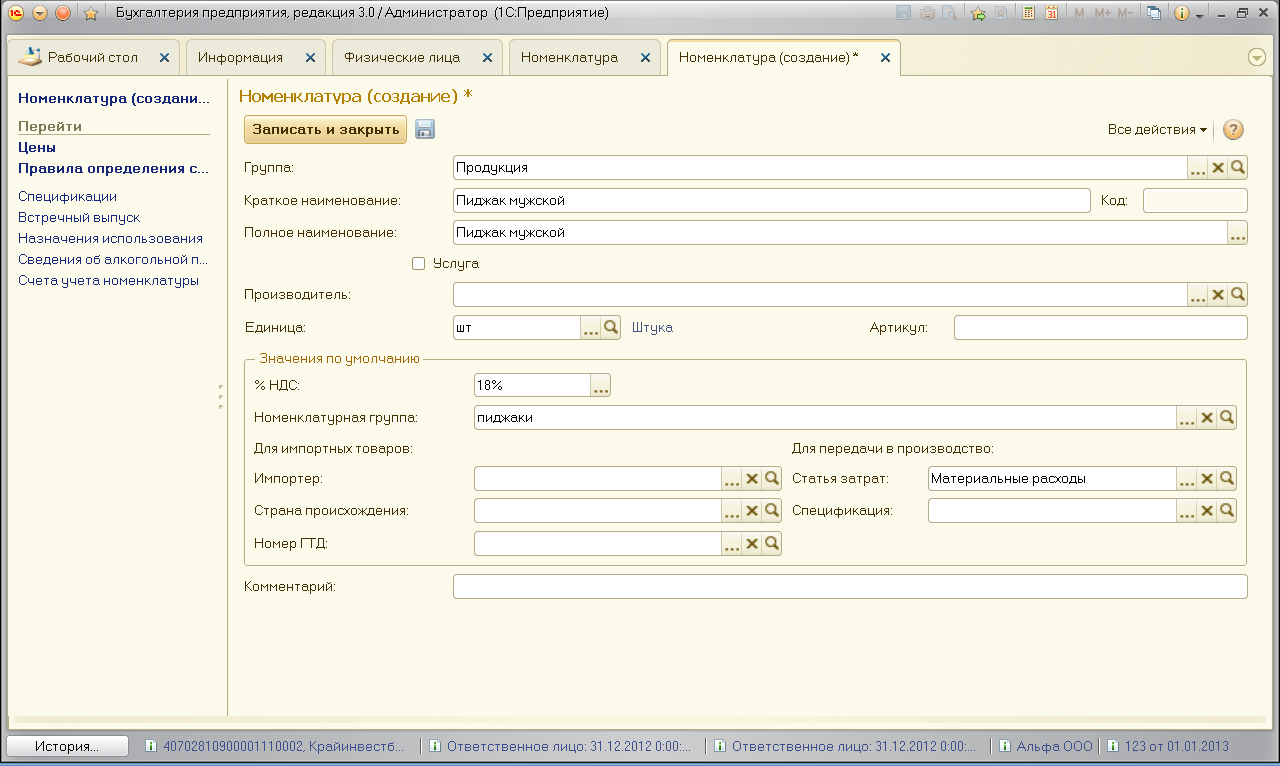
2.9 Создать документ «Установка цен номенклатуры»: Указать дату 01.01.2020г., Тип цены – оптовая цена продажи (Без НДС)
Путь : Номенклатура и склад – Цены - Установка цен номенклатуры
| Наименование | Цена | Валюта |
| Шляпа | 200 | Руб. |
| Рубашка | 300 | Руб. |
| Пиджак мужской | 3000 | Руб. |
| Платье женское | 1700 | Руб. |
2.10 Создать документ «Установка цен номенклатуры»: Указать дату 01.01.2020г., Тип цены – розничная цена продажи (с НДС)
| Наименование | Цена | Валюта |
| Шляпа | 280 | Руб. |
| Рубашка | 420 | Руб. |
2.11. Заполните справочник «Основные средства» в разрезе предложенных основных средств предприятия («Основные средства и НМА»- «Справочники и настройки» «Основные средства»). В указанном справочнике создайте 2 объекта основных средств:
Большая часть характеристик объектов будет использована при вводе начальных остатков
Швейный цех:
полное наименование – Швейный цех;
первоначальная стоимость – 5000000,00 руб.;
счет учета – 01.01
единица измерения – шт.;
дата ввода в эксплуатацию – 31.12.2004г.;
Износ – 2000000 руб;
счет затрат по амортизации– 25;
способ начисления износа – линейный;
порядок учета –Амортизация общепроизводственных ОС;
срок полезного использования – 240 месяцев;
- МОЛ – "Степовой Андрей Геннадьевич"
Компьютер:
полное наименование – Компьютер;
первоначальная стоимость – 48000,00 руб.;
счет учета – 01.01;
единица измерения – шт.;
дата ввода в эксплуатацию – 31.12.2019г.;
счет затрат по амортизации – 26;
износ- 996600 руб.;
способ начисления износа – линейный;
вид затрат – Амортизация Амортизация общехоз. ОС.;
срок полезного использования – 60 месяцев;
МОЛ – "Степовой Андрей Геннадьевич"
В перечне реквизитов, характеризующих ОС, большинство сведений вводится либо при включении объекта в состав начальных остатков, либо при вводе в эксплуатацию вновь приобретенного или созданного объекта.
В данной работе заполняются только некоторые реквизиты вкладки «Главное» элемента справочника «Основные средства» (см. рис. )

2.12 Заполните справочник «Нематериальные активы» («Основные средства и НМА»- «Справочники и настройки» «Нематериальные активы и расходы на НИОКР»).
Нематериальный актив – "Право на пошив одежды модельного дома "Зайцев и К"
первоначальная стоимость – 1200000,00 руб.;
Накопленный износ – 48000 руб.
счет учета – 04.01;
Подразделение – производственный цех
Способ начисления расходов по амортизации – Амортизация - Износ НМА (производство) (20 счет)
единица измерения – шт.;
вид деятельности – основная деятельность;
дата ввода в эксплуатацию – 31.12.2019г.;
счет затрат – 20;
способ начисления износа – линейный;
срок полезного использования – 60 месяцев;
МОЛ – "Степовой Андрей Геннадьевич"

2.13 Заполните справочники «Физические лица» и «Сотрудники» в соответствии со штатным расписанием
Таблица - Штатное расписание
| Ф.И.О. | Подразделение | Должность | Счёт затрат | Вид расчета | Оклад, руб |
| Юхнина Елена Анатольевна | Администрация | Директор | 26 | Оплата по окладу | 86000 |
| Степовой Андрей Геннадьевич | Администрация | Гл.бухгалтер | 26 | Оплата по окладу | 72000 |
| Копытина Анна Леонидовна. | Администрация | Кассир
| 26 | Оплата по окладу | 66000 |
Данные о работниках можно вносить двумя способами
Способ 1. Заполнить справочник «Физические лица» , а затем в справочнике «Сотрудники» создать сотрудника с тем же ФИО. При этом нужно ответить утвердительно на сообщение системы
Сообщение : «в справочнике «Физические лица» найден Человек с похожим именем»
Ваш ответ: «Да, это тот, кто мне нужен»
Способ 2. Можно начать заполнение со справочника «Сотрудники»
Пока сотрудник не принят на работу, можно заполнять реквизиты основного окна и окон, открывающихся по гиперссылкам «Личные данные» и «Страхование»
По гиперссылке «Оформить прием на работу» открывается документ «Приказ о приеме на работу», где заполняются реквизиты : подразделение, должность, вид занятости, дата приема, сотрудник.
Кнопка «Провести и закрыть» возвращает пользователя в окно «Сотрудник», котором добавляются гиперссылки «Выплата зарплаты», «Налог на доходы» , «Учет затрат»
Занести информацию по трем работникам в справочники
Справочник «Сотрудники» заполним следующими данными:
| ФИО | Дата рождения | Место рождения | ИНН | Страховой номер ПФР |
| Юхнина Елена Анатольевна | 03.06.1976 | г. Москва | 501409196929 | 022-016-550 84 |
| Степовой Андрей Геннадьевич | 06.05.1979 | г. Ленинград | 501406600484 | 123-009-552 08 |
| Копытина Анна Леонидовна | 12.10.1986 | г. Севастополь | 771201350219
| 123-049-608 27 |
Заполним паспортные данные:
| ФИО | Вид докум. | Серия | Номер | Дата выдачи | Кем выдан | Код подразд. | Дата регистр. по месту жительства |
| Юхнина Елена Анатольевна | Паспорт гражданина РФ | 42 32 | 123456 | 15.09.2014 | ФМС | 900-123 | 15.04.1977 |
| Степовой Андрей Геннадьевич | Паспорт гражданина РФ | 43 23 | 654321 | 06.08.2014 | ФМС | 900-321 | 03.02.1980 |
| Копытина Анна Леонидовна. | Паспорт гражданина РФ | 45 43 | 321456 | 13.05.2014 | ФМС | 900-213 | 12.08.1988 |
Заполните контактную информацию для сотрудников нашей организации:
| ФИО | Адрес по прописке физ. лица |
| Юхнина Елена Анатольевна | 299011, Севастополь г, Большая Морская ул, дом № 50, корпус 1, кв.12 |
| Степовой Андрей Геннадьевич | 299011, Севастополь г, Академика Крылова ул, дом № 7, кв.39 |
| Копытина Анна Леонидовна. | 299011, Севастополь г, Гоголя ул, дом № 26, кв.28 |
Введем для сотрудников организации стандартные вычеты на детей с 01.01.2020-31.12.2020г.
| ФИО | 114/108 | 115 | 116 |
| Юхнина Елена Анатольевна | 1 | 1 | - |
| Степовой Андрей Геннадьевич | 1 | - | - |
| Копытина Анна Леонидовна. | 1 | 1 | - |
Информация о стандартных вычетах вводится в справочнике «Сотрудники» следующим образом:
Воспользоваться гиперссылкой «Налог на доходы» в окне «Сотрудник»
В окне «Налог на доходы» воспользоваться гиперссылкой «Ввести новое заявление на стандартные вычеты»
В документе «Заявление на вычеты» для Юхниной Е.А.
Заполнить реквизиты как на рисунке ниже

Информация об учете затрат по оплате труда
В регистре сведений «Способы отражения ЗП в бухгалтерском учете» создать новый способ – «ЗП админ. Персонала» (см.рис. )

Аналогично создаются способы отражения ЗП для других категорий работников – «ЗП производственного персонала (20 счет)», «ЗП общепроизводственного персонала (25 счет)», «ЗП сбытового персонала (44 счет)» и.т.д.
Сотруднику назначается способ отражения ЗП в учете по гиперссылке «Учет затрат»

2.1. Приложения для образца
Учётная политика
Приказ
от 31.12.20.. года № 77
об учётной политике ООО «Россиянка»
для целей бухгалтерского учёта на 20…года
В целях обеспечения допущений и требований к бухгалтерскому учёту, установленных ФЗ «О бухгалтерском учёте» от 21.11.1996г. № 129-ФЗ.
ПРИКАЗЫВАЮ:
1.Принять на 2013 год учётную политику согласно приложения №1 к настоящему приказу.
2. Контроль за выполнение настоящего приказа возложить на гл.бухгалтера Павлову В.Д.
Директор: _______________________________________ А.Н.Антонов
Приложение №1.
Учётная политика
для целей Бухгалтерского учёта
ООО «Россиянка» на 20.. год (выписка из приказа № 77 от 31.12.20..г.)
1.Организационно-техническая часть.
Бухгалтерский учёт осуществляется самостоятельным подразделением - бухгалтерией, возглавляемой главным бухгалтером.
В своей работе сотрудники бухгалтерии руководствуются должностными инструкциями.
Предприятие не имеет филиалов и обособленных подразделений, выделенных на самостоятельный(отдельный) баланс.
Бухгалтерский учёт имущества, средств, обязательств и хозяйственных операций осуществляется в соответствии с рабочим планом (п.3 ст.6.ФЗ «О бухгалтерском учёте»
Бухгалтерский учёт имущества, обязательств и хозяйственных операций осуществляется в рублях, а составление форм бухгалтерской отчетности в тыс.руб., без десятичных знаков.
Проведение инвентаризации имущества и обязательств осуществляется в порядке и сроки, установленные Методическими рекомендациями по инвентаризации имущества и финансовых обязательств, утвержденными приказом МФ РФ от13.06.1995г.№49.
Порядок документооборота и технология обработки учетной информации в организации регламентируется графиком документооборота и схемами обработки учетной информации (п.3.ст.6.ФЗ «О бухгалтерском учёте»).
Первичные документы формируются и переплетаются в папки с учетом сроков их хранения.
Бухгалтерская отчётность составляется по образцам форм, рекомендованным МФ РФ в приказе от …..
Методологическая часть.
Объекты основных средств, стоимостью не более 10 000руб. за ед., а также приобретенные книги, брошюры и периодические издания независимо о их стоимости списываются на затраты производства (расходы на продажу) по мере отпуска их в эксплуатацию.(п.18.ПБУ 6./01).
Затраты на ремонт основных средств, включаются в себестоимость готовой продукции, по мере выполнения указанных ремонтов, т.е. в том, же отчетном периоде, в котором были проведены данные ремонтные работы основных средств (п.27 ПБУ 6/01).
Амортизация основных средств осуществляется линейным способом, в течение срока их полезного использования, который устанавливается самой организацией, в случае отсутствия конкретно установленного срока в сопроводительных документах (п.18.ПБУ 6/01).
Амортизация нематериальных активов осуществляется линейным способом в течение срока полезного использования, который устанавливается самой организацией, в случае отсутствия конкретно установленного срока в сопроводительных документах. В случае невозможности определения срока их полезного использования, он принимается равным 20 годам (п.14-21 ПБУ 14/2000 «Учёт НМА»).
Учёт амортизации НМА ведется на Счете 05 «Амортизация НМА».
Материально- производственные запасы отражаются в бухгалтерском учёте по учетным ценам, на Счете 10 « «Материалы», использованием Счетов 15 «Приобретение и заготовление материально- производственных запасов» и Счетом 16 « Отклонение в стоимости материальных ценностей».
Материалы, отпущенные в производство, отражаются в бухгалтерском учете по фактической себестоимости, которая формируется из учётной стоимости и суммы ТЗР.
Общепроизводственные расходы ежемесячно списываются на основное производство и распределяются между видами готовой продукции пропорционально заработной плате производственных рабочих.
Общехозяйственные расходы, также ежемесячно списываются на основное производство и распределяются между видами готовой продукции пропорционально заработной плате производственных рабочих.
2.10.Незавершенное производство оценивается по прямым статьям затрат.
2.11.Готовая продукция приходуется по фактической себестоимости.
2.12. Проценты по кредитам и займам относятся к прочим расходам.
Приложение №2
Учетная политика
для целей налогового учёта
ООО «Россиянка» на 20.. год
(выписка из приказа № 78 от 31.12.20…г.).
1.Налоговый учёт в организации осуществляется бухгалтерией.
2.Доходы и расходы определяются методом начисления.
В целях исчисления НДС дата реализации продукции определяется по мере отгрузки
товаров и передачи покупателю расчётных документов.
3.Установить порядок уплаты налога на прибыль, исходя из ежемесячных платежей в
размере 1/3, уплаченного налога за предыдущий квартал, поквартальный перерасчет
обязательств по фактической налоговой базе.
Выписка из приказа руководителя ООО «Россиянка» от 30.12.20..г. №71.
Утверждаю:
Директор ООО «Россиянка»
_____________ Антонов А.Н.
Положение об оплате труда работников ООО «Россиянка»
Настоящее положение включает в себя виды оплаты и перечень документов для их начисления в 20____году. В состав фонда оплаты включаются начисленные организацией суммы оплаты труда в денежной форме за отработанное и неотработанное время, стимулирующие доплаты и надбавки, компенсационные выплаты, связанные с условиями труда, премии и единовременные выплаты.
Фонд оплаты труда рабочих-сдельщиков состоит из оплаты по расценкам за фактически изготовленную продукцию, премий за выполнение производственных показателей и прочих выплат согласно данному Положению.
Фонд оплаты труда рабочих-повременщиков рассчитывается по тарифным ставкам (окладам).
Фонд оплаты труда служащих формируется на основании окладов.
Премия начисляется на основании Положения о материальном стимулировании коллектива на 20 ___ год.
Оплата отработанное время производится на основании трудового кодекса РФ.
Срок действия настоящего Положения устанавливается с 01.01.20___г. по 01.01.20__г.
Выписка из Положения о премировании работников ООО «Россиянка» на 20 ___г.
Утверждаю:
Директор ООО «Россиянка»
___________ Антонов А.Н.
Положение о премировании работников ООО «Россиянка» на 20 ___г.
Общее положение.
Положение вводится в целях материальной заинтересованности коллектива всех структурных подразделений организации в увеличении объектов выполненных работ и поступления выручки от продажи продукции.
Источники премирования.
Премирование производится из фонда заработной платы организации
Показатели и размеры премирования:
| Категории работников | Показатели премирования | % премии |
| Рабочие сдельщики и повременщики основного и вспомогательного производства | 1.За выполнение плана выпуска продукции, работы. 2.Выполнение требований системы качества | 20%
20% |
| Служащие | 1.Выполнение плана работ, выпуска продукции по заданной номенклатуре 2.Выполнение плана поступления денежных средств | 20%
20% |
Премиальный фонд распределяется руководителем подразделения и оформляется распоряжением по подразделению.
Срок действия настоящего Положения устанавливается с 01.01.20__г. по 31.12. 20_г.
По окончанию срока действия данное Положение может быть продлено или в него могут быть внесены изменения приказом директора в установленном порядке.
Директор А.Н. Антонов
Гл.инженер С.М. Кулешов
Гл.бухгалтер В.Д. Павлова
Гл.экономист Сироткин О.Н



Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



