


Россия, Урень


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 02.10.2024 20:37

Шанчурова Ирина Леонидовна
Преподаватель
 7 057
 8 437

Местоположение
Специализация
Налоговый контроль
Категория:
Прочее
03.06.2019 12:40

Просмотр содержимого документа
«Налоговый контроль»

« Налоги — это суть средства к достижению цели общества или государства…»
Н.И. Тургенев «Опыт теории налогов»
- Налог – это обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств, в целях финансового обеспечения деятельности государства и (или) муниципальных образований (ст. 8 НК РФ).

- Налоговая система – это совокупность налогов и сборов, взимаемых государством, а также принципов, форм и методов их установления, изменения, отмены, взимания и контроля.

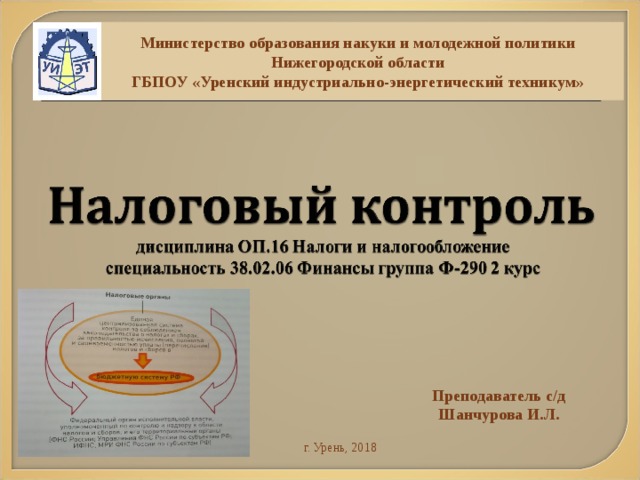
Министерство образования накуки и молодежной политики Нижегородской области
ГБПОУ «Уренский индустриально-энергетический техникум»
Преподаватель с/д Шанчурова И.Л.
г. Урень, 2018

Налоговый контроль – часть финансового контроля государства, представляет собой специальный способ обеспечения законности в налоговом праве и осуществляется на всех стадиях финансово-хозяйственной деятельности налогоплательщиков и плательщиков сборов.

- Объектами налогового контроля являются движение денежных средств в процессе аккумулирования публичных денежных фондов, а также материальные, трудовые и иные ресурсы налогоплательщиков.
- Предметом налогового контроля выступают валютные и кассовые операции, сметы предприятий, налоговые декларации, использование налоговых льгот, бухгалтерская документация и т. д.

Субъектами налогового контроля являются: налоговые органы,
- органы государственных внебюджетных фондов,
- таможенные органы.
Отдельными контрольными полномочиями относительно сферы налогообложения обладают Счетная палата РФ и Министерство финансов РФ.
Подконтрольными субъектами выступают организации и физические лица, на которых возложена обязанность уплачивать законно установленные налоги и сборы.

- обеспечение экономической безопасности государства при формировании публичных централизованных и децентрализованных денежных фондов;
- обеспечение надлежащего контроля за формированием государственных доходов и рациональным их использованием;
- улучшение взаимодействия и координации деятельности контрольных органов в Российской Федерации;
- проверка выполнения финансовых обязательств перед государством и муниципальными образованиями со стороны организаций и физических лиц;
- проверка целевого использования налоговых льгот;
- пресечение и предупреждение правонарушений в налоговой сфере.
- Форма налогового контроля — это способ конкретного выражения и организации контрольных действий.
- проверки;
- получение объяснений налогоплательщиков, налоговых агентов и плательщиков сборов;
- проверки данных учета и отчетности;
- осмотр помещений и территорий, используемых для извлечения дохода (прибыли).

- По времени проведения:
- предварительный; текущий; последующий.
- предварительный;
- текущий;
- последующий.
- В зависимости от субъектов контроль:
- налоговых органов; таможенных органов; органов государственных внебюджетных фондов.
- налоговых органов;
- таможенных органов;
- органов государственных внебюджетных фондов.
- В зависимости от места проведения выделяют налоговый контроль:
- выездной; камеральный.
- выездной;
- камеральный.
Министерство образования накуки и молодежной политики Нижегородской области
ГБПОУ «Уренский индустриально-энергетический техникум»
Преподаватель с/д Шанчурова И.Л.
г. Урень, 2018


Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



