


Россия, Иркутск


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Был в сети 01.11.2026 01:25

Кружалин Алексей Михайлович
учитель
 389 787
 35

Местоположение
Специализация
Банковская система. Финансовые услуги и страхование
Категория:
Обществознание
13.09.2026 05:24

Просмотр содержимого документа
«Банковская система. Финансовые услуги и страхование»
Тема урока:
«Банковская система. Финансовые услуги и страхование»
План:
1. Финансовые услуги.
2. Основные финансовые продукты.
3. Риск финансовых вложений.
4. Финансовые продукты в сфере заимствования.
5. Внимание мошенники.
6. Финансовая безопасность.
7. Имущественное страхование.
8. Личное страхование.

Банковская система. Финансовые услуги и страхование
«Полное спокойствие может дать человеку только страховой полис...
Так вам скажет любой агент по страхованию жизни».
И. Ильф, Е. Петров. «Золотой телёнок», 1931 г.

Финансовые услуги
Финансы — экономические отношения, включающие привлечение и размещение денежных ресурсов гражданами, компаниями и правительством для достижения определённых целей. Финансы играют немаловажную роль в удовлетворении постоянно растущих потребностей субъектов экономической деятельности. Совокупность финансовых институтов и отношений между ними по поводу финансовых ресурсов образует финансовую систему.

Финансовые услуги
Профессиональные финансовые организации (финансовые институты) играют важную роль в удовлетворении различных финансовых потребностей людей и компаний. Они на постоянной и возмездной основе предоставляют разнообразные финансовые услуги, стремясь извлечь прибыль из своей деятельности.
Финансовые услуги
Финансовые услуги связаны с привлечением и (или) размещением денежных средств компаний и граждан. К ним относятся банковские услуги (выдача кредитов, открытие банковских счетов, платежи и др.), услуги на рынке ценных бумаг, услуги лизинга и страхования, управление финансовыми активами и др.
Финансовые услуги
Главная задача финансовых организаций — удовлетворить конкретные нужды клиентов, будь то физическое лицо, планирующее крупную покупку, компания, нуждающаяся в инвестициях для расширения производства, или инвестор, ищущий выгодные вложения капитала.

Финансовые услуги
За предоставленные финансовые услуги клиенты выплачивают комиссии, проценты или страховые премии, что позволяет финансовым организациям получать стабильный доход и развиваться дальше. Максимально широкий перечень финансовых услуг могут оказывать банки.
Финансовые услуги
Банк — кредитная организация, имеющая разрешение Банка России на привлечение во вклады денежных средств и на открытие и ведение банковских счетов физических и юридических лиц, а также на выдачу различных кредитов. Кроме того, коммерческие банки выполняют расчёты и переводы, обмен валюты, операции с драгоценными металлами, доверительное управление средствами клиентов, хранение ценностей. Однако им запрещено заниматься производственной, торговой и страховой деятельностью.
Финансовые услуги
Банковская система — это совокупность всех действующих банков и банковской инфраструктуры. Часть финансовых организаций — их называют инфраструктурными — создаются для того, чтобы помогать остальным участникам финансового рынка в их деятельности.

Финансовые услуги
Примером является биржа — специализированная организация (организатор торгов), на площадке которой между продавцами и покупателями заключаются сделки с различными товарами, а также с иностранными валютами, ценными бумагами и другими финансовыми инструментами, которыми можно торговать. Деятельность бирж контролирует Банк России. Крупнейшие биржи в России — Московская биржа и Санкт-Петербургская (СПБ) биржа.

Финансовые услуги
Финансовый рынок — совокупность экономических отношений по купле-продаже финансовых ресурсов (денежных средств и иных финансовых инструментов).
Банк России называют мегарегулятором финансового рынка. Он не оказывает финансовых услуг гражданам и фирмам, но все секторы финансового рынка находятся под его надзором. Большинство финансовых услуг становятся доступны гражданам после 18 лет, однако открывать вклады и брать от своего имени образовательный кредит с государственной поддержкой можно уже с 14 лет.

Финансовые услуги
Сегодня потребители могут воспользоваться большей частью финансовых услуг онлайн. Это можно сделать удобным для себя способом: в банкомате, платёжном терминале, мобильном приложении или непосредственно на сайте. Расплатиться при этом можно с помощью Системы быстрых платежей или электронного кошелька, действующих в нашей стране платёжных систем. Такие финансовые услуги называются цифровыми.

Основные финансовые продукты
Самый популярный и простой финансовый продукт для сохранения и приумножения сбережений — банковский вклад. Его ещё иногда называют депозитом. Но надо помнить, что депозитом может называться не только размещение денежных средств физического лица на банковском счёте, но и передача других видов ценностей от юридических лиц в банк или специальное хранилище — депозитарий.

Основные финансовые продукты
По договору банк получает от вкладчика сумму денег и обязуется вернуть её вместе с процентами по истечении оговорённого срока. Российское законодательство позволяет забрать деньги из банка и до завершения срока вклада, однако тогда вкладчик останется без процентного дохода.
Основные финансовые продукты
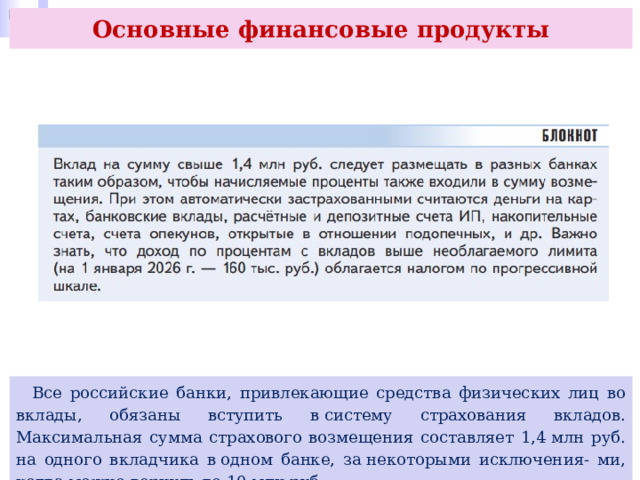
Все российские банки, привлекающие средства физических лиц во вклады, обязаны вступить в систему страхования вкладов. Максимальная сумма страхового возмещения составляет 1,4 млн руб. на одного вкладчика в одном банке, за некоторыми исключения- ми, когда можно вернуть до 10 млн руб.

Основные финансовые продукты
Облигация — долговая ценная бумага, представляющая собой обязательство выпускающего (эмитента): государства, компании или другого юридического лица — вернуть инвестору сумму займа через определённый срок и выплачивать проценты за пользование этими средствами до погашения долга .
Банковские вклады — инструмент сохранения сбережений. Инвестиции в некоторые ценные бумаги (документы, удостоверяющие имущественные права их владельца при предъявлении). Система страхования вкладов (ССВ) — это государственная про- грамма защиты вкладчиков российских банков от потери денежных средств в случае банкротства банка или отзыва лицензии Центральным банком Российской Федерации являются инструментом приумножения капитала. Одним из самых популярных инвестиционных инструментов традиционно является облигация .

Основные финансовые продукты
Облигация позволяет вернуть первоначальную сумму денег и заработать процентный доход. В отличие от вклада, облигацию можно купить и продать на рынке в любой момент до даты её погашения. Продавец обязательно получит свою часть начисленного к этому времени купонного дохода, но вот цена может оказаться выше или ниже той, по которой он когда-то купил облигацию. При худшем сценарии эмитент может оказаться не в состоянии заплатить по своим облигациям. Поэтому самыми надёжными облигациями считаются государственные (в нашей стране это облигации федерального займа, или ОФЗ).

Основные финансовые продукты
Акция — долевая ценная бумага, закрепляющая права владельца (акционера) на получение части прибыли акционерного общества в виде дивидендов, участие в управлении обществом и право на долю имущества компании в случае её ликвидации.
Другой распространённой ценной бумагой является акция. Она не имеет процентного дохода, однако позволяет при хорошем сценарии получить часть прибыли эмитента (дивиденд). Если эмитент не получает прибыль или даже убыточен, владелец акции ничего не получит.

Основные финансовые продукты
Бывает, что даже прибыльная компания не платит дивиденды, вкладывая заработанные деньги в собственное развитие. В этом случае стоимость акций на рынке обычно растёт и владелец акций может заработать, продав часть своих бумаг. Владение акцией наделяет владельца (акционера) дополнительными правами.

Основные финансовые продукты
Например, он может голосовать при избрании руководства компании и в случае ликвидации компании рассчитывать на часть денег, полученную от распродажи имущества. Исторически цены на акции колеблются гораздо сильнее цен на облигации, поэтому акции считаются более рискованным инструментом. При худшем сценарии они могут обесцениться.
Основные финансовые продукты
Вместо отдельных акций и облигаций можно купить паи паевого инвестиционного фонда (ПИФа) и стать пайщиком. Фонд представляет собой набор финансовых активов, купленных на деньги пайщиков. В фонде могут находиться другие ценные бумаги, коммерческая недвижимость. Доходы от финансовых активов инвестиционного фонда ведут к изменению стоимости его пая.
Основные финансовые продукты
Пайщик заработает на продаже пая, когда и если пай вырастет в цене. Преимущество ПИФа в том, что это инструмент коллективного инвестирования, объединяющий средства многих людей и вкладывающийся в разные активы. И за совсем небольшую стоимость пая (от 100 руб.) можно стать совладельцем, например, пакета акций, торгующихся на Московской бирже.

Основные финансовые продукты
Финансовые активы позволяют получать пассивный доход, т. е. доход, не связанный с трудовой деятельностью. Примерами служат доходы от сдачи недвижимости в аренду, дивиденды от акций или купоны от облигаций. В первой половине своей жизни основной доход гражданин получает от трудовой деятельности.

Основные финансовые продукты
Однако во второй половине заметную роль играет пассивный доход. Российская Федерация в последние годы стимулирует активное использование людьми таких инструментов, как индивидуальный инвестиционный счёт и программа долгосрочных сбережений. Они могут быть ориентированы в том числе на формирование дополнительных пенсионных накоплений.

Риск финансовых вложений
Все финансовые продукты имеют свой риск, т. е. вероятна угроза потери денег. Финансовых активов с нулевым риском не существует. Покупка любого финансового актива сопровождается риском, но величина этого риска разная. Например, банк в случае банкротства может не вернуть вклад, но Система страхования вкладов вернёт его в пределах суммы страхового возмещения.

Риск финансовых вложений
Человек может купить акцию или облигацию и частично потерять свои вложения, если эти активы упадут в цене. А инвестирование на заёмные средства, т. е. в кредит, и вовсе может привести к тому, что человек потеряет намного больше, чем изначально вложил. К наименее рисковым активам относятся наличные деньги, государственные облигации и банковский вклад. В число умеренно рисковых активов входят биржевые паевые фонды и корпоративные облигации, в список наиболее рисковых активов — акции, иностранная валюта — их будущую стоимость предсказать очень непросто.

Финансовые продукты в сфере заимствования
Если банковский счёт есть практически у каждого домохозяйства, то финансовыми продуктами в сфере заимствования пользуются гораздо реже. Обычно эта потребность возникает, если семья покупает дорогостоящие товары длительного пользования (например, автомобиль) или квартиру. Это допустимо, если домохозяйство ожидает увеличения своего дохода в будущем или платежи по долгам не сильно обременяют семейный бюджет.

Финансовые продукты в сфере заимствования
Решение о заимствовании может быть оправдано, когда оно даёт новые возможности, позволяет решить имеющиеся проблемы или является частью достижения запланированных целей. Кредит может оказаться полезным, если он позволяет в текущий момент покрыть те расходы, которые в будущем приведут к росту до ходов (например, вложения в своё образование или развитие бизнеса).
Финансовые продукты в сфере заимствования
Ещё одним примером оправданного заимствования может быть покупка собственной квартиры с помощью ипотеки. Но только при условии, что человек имеет стабильный доход и финансовую подушку безопасности на 3-6 месяцев, позволяющую вносить обязательные платежи. Помните, что, если заёмщик не справился с погашением ипотечного кредита, банк после обращения в суд имеет право забрать у заёмщика заложенную квартиру, даже если это единственное жильё заёмщика и его семьи. Чтобы сделать жильё более доступным для отдельных категорий граждан, государство может реализовывать льготные программы кредитования.
Финансовые продукты в сфере заимствования
Ипотечный кредит — кредит под залог любой недвижимости. Но обычно ипотекой называют кредит на покупку квартиры, залогом по которому становится сама квартира. Заёмщик имеет право жить в ней или сдавать её в аренду, пока выплачивает кредит. Но не может, например, сделать перепланировку квартиры или продать её без согласования с банком.

Финансовые продукты в сфере заимствования
Кредиты и займы могут быть полезны, а могут стать серьёзной угрозой финансовому благополучию человека. Важно, чтобы у заёмщика была твёрдая уверенность в том, что он справится с долгом и сможет его погасить. Это важно и для кредитора, поэтому, прежде чем выдать кредит или заём, кредитная организация высчитывает ПДН — показатель долговой нагрузки заёмщика, который показывает, какую часть своих доходов он тратит на обслуживание долга. Банк России ограничивает выдачу кредитов и займов людям, которые тратят более 50 % своих доходов на выплаты по долгам, считая такое кредитование рискованным.
Финансовые продукты в сфере заимствования
На первой странице каждого кредитного договора должна указываться полная стоимость кредита (ПСК). В неё входит основной долг, проценты за пользование кредитом, плата за дополнительные услуги, комиссии и др. (за исключением штрафов и пени за просрочку кредита, комиссии за добровольные услуги, от которых можно отказаться). ПСК позволяет сравнивать между собой разные кредитные предложения. Чтобы понять, где условия наиболее выгодные, смотреть нужно именно на полную стоимость кредита, включающую в себя все расходы, а не на процентную ставку, которую, как правило, рекламируют кредиторы.
Если же человек каждый месяц отдаёт за кредит или заём почти весь свой доход - это прямой путь к банкротству. Подходить к вопросу заёмных денег стоит очень осторожно. Необходимо учитывать не только свои доходы, но и непредвиденные обстоятельства - увольнение, болезнь или кризис могут резко ухудшить финансовое положение.

Финансовые продукты в сфере заимствования
Внимание мошенники
Мошенничество — хищение чужого имущества путём обмана или злоупотребления доверием. Самые распространённые его фор- мы в финансовой сфере — это кибермошенничество, когда злоумышленники незаконно получают доступ к счетам и картам граждан и похищают средства, а также финансовые пирамиды и деятельность других нелегальных участников финансового рынка.
Внимание мошенники
Сегодня мошенники активно используют телефон или мессенджеры, чтобы получить доступ к деньгам граждан. Представляясь сотрудниками государственных органов или попавшими в беду родственниками, они умело манипулируют чувствами людей — пытаются вызвать вину, тревогу и особенно страх. При этом акцентируют внимание на том, что принять решение необходимо срочно.
Внимание мошенники
Для того чтобы обезопасить себя от подобного рода мошенников и их действий, следует игнорировать подозрительные сообщения, не переходить по ссылкам внутри них, не передавать личные (номер телефона, домашний адрес и др.) и финансовые (номер карты и её реквизиты) данные и немедленно сообщать взрослым о подозрительных ситуациях.
Внимание мошенники
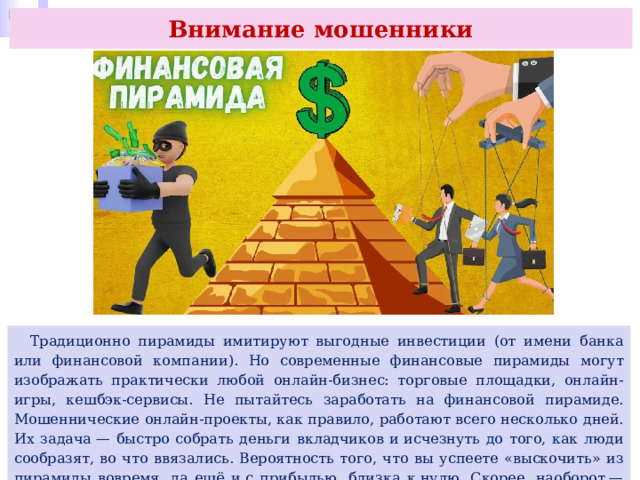
Нередко к беде приводит желание быстро и легко заработать. Мошенники активно эксплуатируют его, предлагая пройти опрос за денежное вознаграждение, поучаствовать в беспроигрышной лотерее и, конечно, вложиться в «прибыльный бизнес», который на самом деле оказывается финансовой пирамидой.
Внимание мошенники
Традиционно пирамиды имитируют выгодные инвестиции (от имени банка или финансовой компании). Но современные финансовые пирамиды могут изображать практически любой онлайн-бизнес: торговые площадки, онлайн-игры, кешбэк-сервисы. Не пытайтесь заработать на финансовой пирамиде. Мошеннические онлайн-проекты, как правило, работают всего несколько дней. Их задача — быстро собрать деньги вкладчиков и исчезнуть до того, как люди сообразят, во что ввязались. Вероятность того, что вы успеете «выскочить» из пирамиды вовремя, да ещё и с прибылью, близка к нулю. Скорее, наоборот — вы потеряете всё, что вложили.
Финансовая безопасность
Ни для кого не секрет, что потребность в безопасности — одна из базовых потребностей человека, её основу составляет чувство защищённости, отсутствие внутренних и внешних угроз, а также уверенность в будущем. Поддерживать такую уверенность позволяет финансовая безопасность, представляющая собой комплекс мер, направленных на защиту личного или семейного бюджета от различных рисков.
Финансовая безопасность
Финансовая безопасность включает в себя планирование бюджета, контроль доходов и расходов, постановку финансовых целей, создание финансовой подушки без опасности и соблюдение правил финансовой грамотности. Но как ещё человек, семья или фирма могут обезопасить себя?
Финансовая безопасность
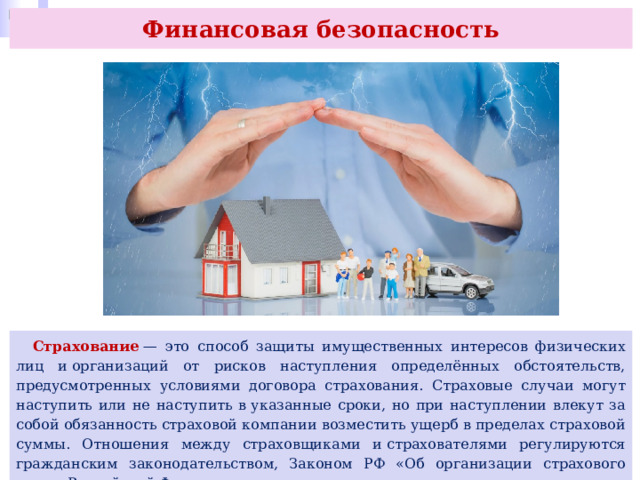
Страхование — это способ защиты имущественных интересов физических лиц и организаций от рисков наступления определённых обстоятельств, предусмотренных условиями договора страхования. Страховые случаи могут наступить или не наступить в указанные сроки, но при наступлении влекут за собой обязанность страховой компании возместить ущерб в пределах страховой суммы. Отношения между страховщиками и страхователями регулируются гражданским законодательством, Законом РФ «Об организации страхового дела в Российской Федерации» и иными нормативными правовыми актами.

Финансовая безопасность
Договор страхования заключается между страховщиком и страхователем, покупателем страховки. Страхователь оплачивает страховку, а страховщик берёт на себя обязательство осуществить страховую выплату. Договоры страхования в России можно самостоятельно заключать с 18 лет (с 14 лет — с письменного согласия законных представителей).
Финансовая безопасность
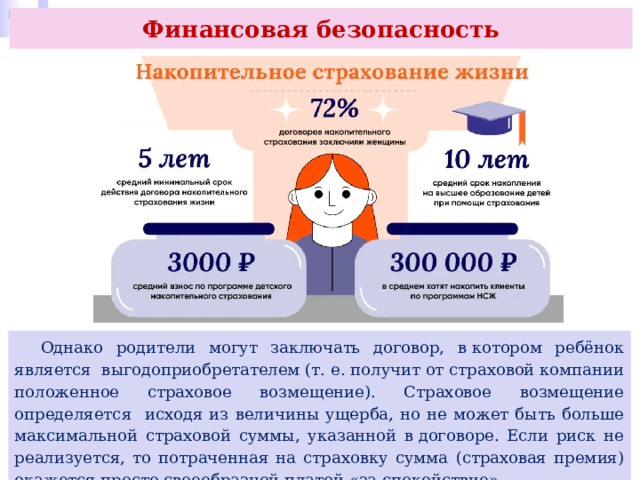
Однако родители могут заключать договор, в котором ребёнок является выгодоприобретателем (т. е. получит от страховой компании положенное страховое возмещение). Страховое возмещение определяется исходя из величины ущерба, но не может быть больше максимальной страховой суммы, указанной в договоре. Если риск не реализуется, то потраченная на страховку сумма (страховая премия) окажется просто своеобразной платой «за спокойствие».
Финансовая безопасность
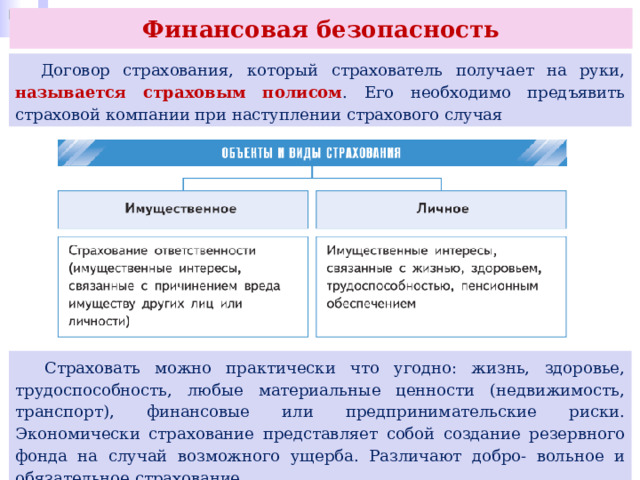
Договор страхования, который страхователь получает на руки, называется страховым полисом . Его необходимо предъявить страховой компании при наступлении страхового случая
Страховать можно практически что угодно: жизнь, здоровье, трудоспособность, любые материальные ценности (недвижимость, транспорт), финансовые или предпринимательские риски. Экономически страхование представляет собой создание резервного фонда на случай возможного ущерба. Различают добро- вольное и обязательное страхование.
Финансовая безопасность
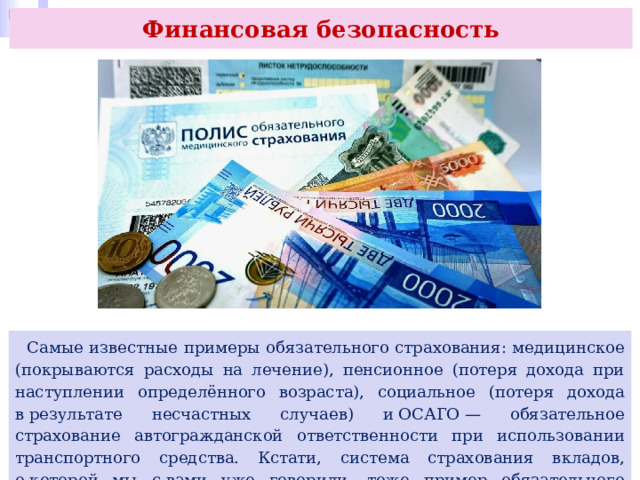
Самые известные примеры обязательного страхования: медицинское (покрываются расходы на лечение), пенсионное (потеря дохода при наступлении определённого возраста), социальное (потеря дохода в результате несчастных случаев) и ОСАГО — обязательное страхование автогражданской ответственности при использовании транспортного средства. Кстати, система страхования вкладов, о которой мы с вами уже говорили, тоже пример обязательного страхования.
Финансовая безопасность
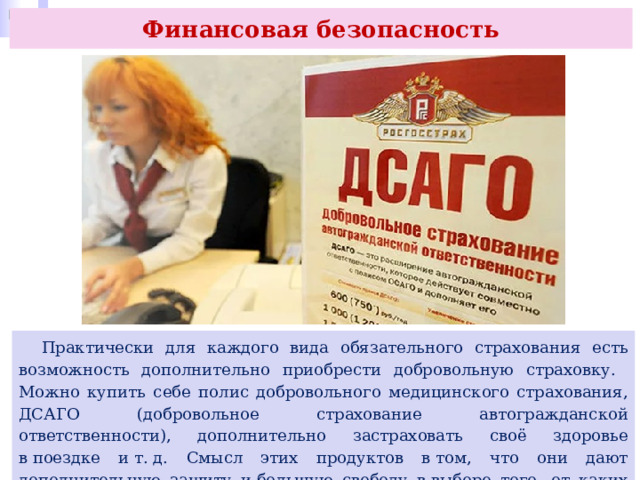
Практически для каждого вида обязательного страхования есть возможность дополнительно приобрести добровольную страховку. Можно купить себе полис добровольного медицинского страхования, ДСАГО (добровольное страхование автогражданской ответственности), дополнительно застраховать своё здоровье в поездке и т. д. Смысл этих продуктов в том, что они дают дополнительную защиту и большую свободу в выборе того, от каких рисков себя защищать и на какую сумму.
Имущественное страхование
Этот вид страхования охватывает риски, связанные с порчей или потерей имущества, а также страхование финансовых и предпринимательских рисков. Страховые выплаты, помимо денежной, могут осуществляться в натуральной форме — как оплаченный страховщиком ремонт или даже покупка новой вещи взамен испорченной или про павшей.
Имущественное страхование
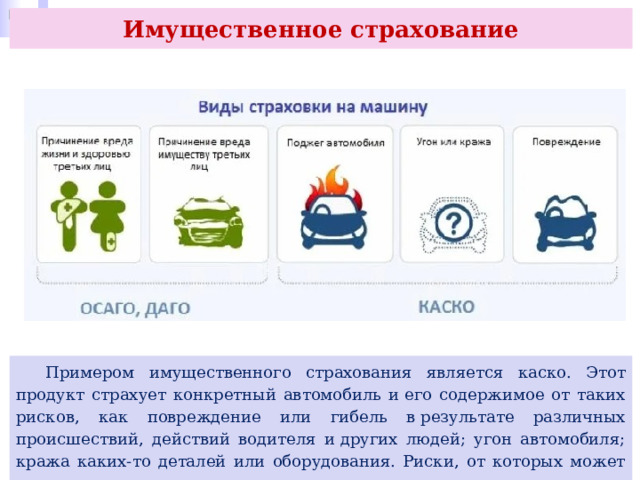
Примером имущественного страхования является каско. Этот продукт страхует конкретный автомобиль и его содержимое от таких рисков, как повреждение или гибель в результате различных происшествий, действий водителя и других людей; угон автомобиля; кража каких-то деталей или оборудования. Риски, от которых может защититься страхователь, касаются не только своего, но и арендуемого имущества.
Имущественное страхование
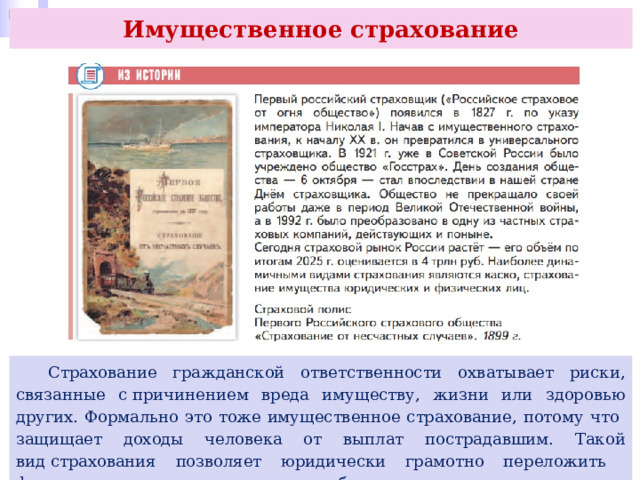
Страхование гражданской ответственности охватывает риски, связанные с причинением вреда имуществу, жизни или здоровью других. Формально это тоже имущественное страхование, потому что защищает доходы человека от выплат пострадавшим. Такой вид страхования позволяет юридически грамотно переложить финансовую ответственность за ущерб на страховую компанию.
Личное страхование
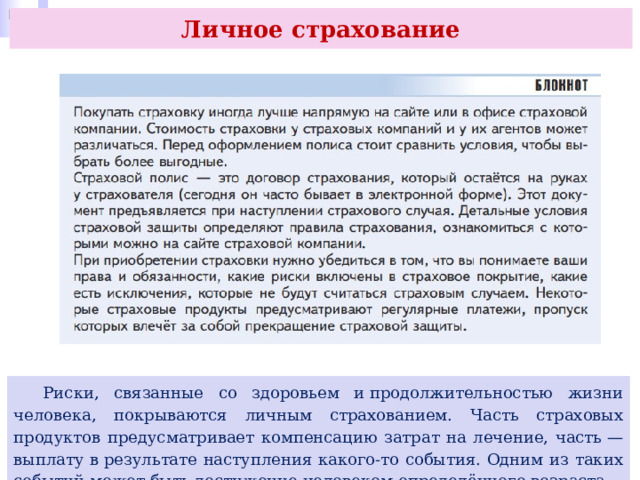
Риски, связанные со здоровьем и продолжительностью жизни человека, покрываются личным страхованием. Часть страховых продуктов предусматривает компенсацию затрат на лечение, часть — выплату в результате наступления какого-то события. Одним из таких событий может быть достижение человеком определённого возраста.

Личное страхование
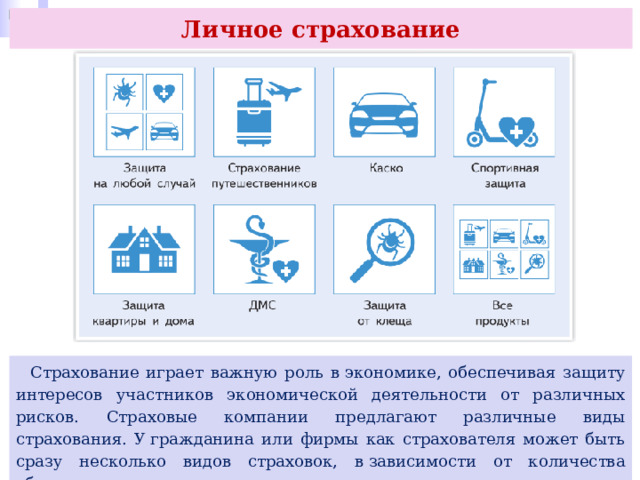
К страховым продуктам личного страхования относятся: добровольное медицинское страхование; страхование от несчастных случаев и болезней (например, на время путешествий — такая страховка позволяет получить медицинскую помощь, находясь за рубежом или на время занятий спортом); страхование жизни.
Личное страхование
У покупателей страховки есть право отказаться от приобретённого полиса добровольного страхования в течение так называемого периода охлаждения (период, в течение которого можно вернуть страховку). По закону этот период не может быть меньше 14 дней (по ряду продуктов — больше).
Личное страхование
Страхование играет важную роль в экономике, обеспечивая защиту интересов участников экономической деятельности от различных рисков. Страховые компании предлагают различные виды страхования. У гражданина или фирмы как страхователя может быть сразу несколько видов страховок, в зависимости от количества объектов страхования.

Личное страхование
При наступлении страхового случая необходимо сразу же сообщить в страховую компанию, которая совершит страховую выплату в соответствии с условиями договора. Однако для этого необходимо соблюдение всех условий, таких как признание страхового случая, предоставление необходимых документов, в зависимости от объекта страхования, и своевременное уведомление страховщика о наступлении страхового случая.

Подведём итоги
- Что такое финансы, финансовая система, финансовый рынок?
2. Какую организацию называют банком? Какие операции выполняют коммерческие банки?
3. Перечислите и кратко охарактеризуйте основные финансовые продукты.
4. В чём проявляется риск финансовых вложений? Каков основной индикатор уровня риска?
5. Когда целесообразно пользование заёмными средствами?
Что необходимо учитывать, принимая решение о заимствовании?
6. Что такое финансовая пирамида? Как её распознать?
7. В чём суть страхования как финансовой услуги?
8. Перечислите объекты страхования. Какие виды страхования существуют в нашей стране?

Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



