

Россия, Балаково


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 17.06.2020 07:17

Лысенко Лиана Александровна
преподаватель спец.дисциплин
 2 046
 36 031

Местоположение
841 группа на 13.04.2020
Категория:
Экономика
12.04.2020 22:41

Просмотр содержимого документа
«841 группа на 13.04.2020»
Практическое занятие № 2.
Расчет оптимальной величины оборотных средств организации. Расчет показателей использования оборотных средств
Цель занятия:
- дать методику расчета эффективности использования оборотных средств;
- уметь применять формулы для расчета показателей использования оборотных средств.
Примеры решения задач
Задача 1
Проанализировать эффективность использования материальных ресурсов.
| Наименование показателя | Предыдущий год | Отчётный год |
| Объём производства продукции, тыс. руб. | 76715 | 77468 |
| Материальные затраты, тыс. руб. | 33496 | 33473 |
| В том числе: |
|
|
| Сырьё и материалы | 7704 | 7364 |
| Полуфабрикаты | 23280 | 23364 |
| Топливо | 1040 | 1540 |
| Энергия | 770 | 971 |
| Другие материальные затраты | 702 | 234 |
Решение
Для оценки эффективности материальных ресурсов используется система обобщающих и частных показателей. На основе исходных данных можно вычислить два обобщающих и четыре частных показателя.
- Материалоёмкость продукции (Ме) отражает величину материальных затрат, приходящуюся на 1 рубль выпущенной продукции:
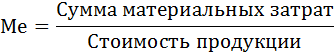
- Материалоотдача продукции (Мо) характеризует выход продукции с каждого рубля потреблённых материальных ресурсов:

- Сырьеемкость продукции (СМЕ) отражает эффективность потребления сырья на 1 рубль выпущенной продукции:

- Топливоемкость продукции (ТМЕ) отражает эффективность потребления топлива на 1 рубль выпущенной продукции:
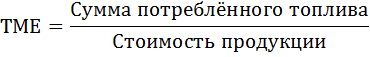
- Энергоемкость продукции (ЭМЕ) отражает эффективность потребления энергии на 1 рубль выпущенной продукции:
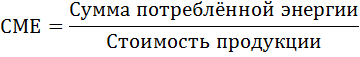
Расчёты занесём в таблицу:
|
|
|
|
| |
| В абс. сумме | В % | |||
| Объём производства продукции, тыс. руб. | 76715 | 77468 | +753 | +0,98 |
| Материальные затраты, тыс. руб. | 33496 | 33473 | - 23 | - 0,07 |
| В том числе: |
|
|
|
|
| Сырьё и материалы | 7704 | 7364 | - 340 | - 4,41 |
| Полуфабрикаты | 23280 | 23364 | +84 | +0,36 |
| Топливо | 1040 | 1540 | +500 | +48,08 |
| Энергия | 770 | 971 | +201 | +26,10 |
| Другие материальные затраты | 702 | 234 | - 468 | - 66,67 |
| Общая материалоёмкость, коп. | 43,66 | 43,21 | - 0,45 | - 1,14 |
| В том числе: |
|
|
|
|
| Сырьеёмкость | 10,04 | 9,51 | - 0,53 | - 0,05 |
| Полуфабрикатоёмкость | 30,35 | 30,16 | - 0,19 | - 0,01 |
| Топливоёмкость | 1,36 | 1,99 | +0,63 | +0,49 |
| Энергоёмкость | 1,00 | 1,25 | +0,25 | +25,00 |
| Материалоёмкость др. | 0,92 | 0,3 | -0,62 | -67,39 |
| Материалоотдача, руб. | 2,29 | 2,31 | +0,02 | +0,87 |
Задача 2
Имеются следующие данные по предприятию, тыс.руб.:
| Наименование показателя | Значение показателя | |
| I квартал | I I квартал | |
| Объем реализованной продукции в фактических ценах | 1200 | 1297.8 |
| Средний остаток оборотных средств | 400 | 360 |
Индекс цен на продукцию составил 1,030
Определите: показатели эффективности использования оборотных средств в первом и втором кварталах: а) коэффициент оборачиваемости; б) коэффициент закрепления; в) продолжительность одного оборота в днях.
Исследуйте их динамику.
Определите величину эффекта, обусловленного повышением эффективности использования оборотных средств: а) величину оборотных средств, высвобождаемых из оборота; б) прирост объема реализованной продукции.
Сделайте выводы.
Вычислим коэффициент оборачиваемости как отношение объема реализованной продукции к среднему остатку оборотных средств:
Коб1=1200/400= 3 оборота
Коб2=1297,8/360=3,605 оборотов
Коэффициент закрепления можно вычислить как отношение среднего остатка оборотных средств к объему реализованной продукции:
Кз1=400/1200=0,333 руб.
Кз2=360/1297,8=0,277руб.
Продолжительность одного оборота в днях вычислим по формуле:
П1=400/1200*360=120 дней
П2=360/1297,8*360=99,9 дней
Динамика коэффициента оборачиваемости:
Iоб=3,605/3=1,202=120,2%
Динамика коэффициента закрепления:
Iз=0,277/0,333=0,832=83,2%
Динамика продолжительности одного оборота:
Iп=99,9/120=0,832=83,2%
Величина оборотных средств, высвобождаемых из оборота:
Δ=(99,9-120)*1297,8/360=-72,5 тыс.руб.
Прирост объема реализованной продукции:
Δ=(3,605-3)*360=217,8 тыс.руб.
Таким образом коэффициент оборачиваемости увеличился в отчетном периоде по сравнению с базисным на 20,2%. Соответственно уменьшился коэффициент закрепления и продолжительность одного оборота на 16,8%. В связи с увеличением оборачиваемости из оборота было высвобождено 72,5 тыс.р., а прирост объема реализованной продукции составил 217,8 тыс.р.
Задача 3
Найдите показатели оборотных средств
Исходные данные:
себестоимость выпускаемого предприятием изделия — 100 руб.;
материальные затраты в себестоимости — 75 руб.;
затраты в себестоимости на металлопрокат — 30 руб.;
масса изделия — 62 кг;
мощность изделия — 10 л. с.;
количество металлопроката в изделии— 44 кг;
масса затраченного в производстве металлопроката — 60 кг.
Решение:
1. Материалоемкость производства изделия:
- в стоимостном выражении абсолютный показатель —75 руб., относительный показатель — 0,75 (2/1);
- технологическая (относительный показатель) — 0,73 (6/7);
- на единицу технической характеристики изделия в стоимостном выражении — 7,5 руб./л. с. (2/5).
2. Материалоемкость изделия:
- конструкторская в натуральном выражении (абсолютный показатель) — 62 кг;
- на единицу технической характеристики изделия [относительный показатель — 6,2 кг/л. с. (4/5)].
3. Металлоемкость:
- в стоимостном выражении: абсолютный показатель — 30 руб., относительный показатель — 0,3 (3/1);
- в натуральном выражении: абсолютный показатель — 44 кг, относительный показатель — 0,7 (6/4);
- на единицу технической характеристики изделия (относительный показатель) — 4,4 кг/л. с. (6/5).
Задача 4
Определите стоимость поставки материальных ценностей (ресурсов), если стоимость месячного потребления металла — 36,0 млн руб., цена 1 т металла — 0,15 млн руб., интервал плановой поставки — 10 дней, страховой запас — 2, транспортный запас — 1 день, технологический запас — 5 %.
Решение:
1. Среднесуточная стоимость расхода материальных ценностей (ресурсов):
36,0 млн руб. : 30 дней = 1,2 млн руб.
2. Среднесуточный расход материальных ресурсов:
1,2 млн руб. : 0,15 млн руб./т = 8 т.
3. Текущий запас:
ТЗ = 8 ½ 10 = 80 (т).
4. Страховой запас:
СЗ = 8 ½ 2 ½ 0,5 = 8 (т).
5. Транспортный запас:
ТрЗ = 8 (т) ½ 1 ½ 0,5= 4 (т).
6. Технологический запас:
ТехЗ = (ТЗ + СЗ + ТрЗ) ½ 0,05 = (80 + 8 + 4) ½ 0,05 = 4,6 (т).
7. Общий объем поставки:
Робщ = ТЗ + СЗ + ТрЗ + ТехЗ = 80 + 80 + 4 + 4,6 = 96,6 (т).
Задача 5
Определить абсолютное и относительное высвобождение (вовлечение) оборотных средств предприятия в результате ускорения (замедления) их оборачиваемости в отчетном году по сравнению с планом.
Исходные данные:
| Показатели | Значение |
| 1. Годовой объем реализованной продукции, тыс. ден. ед.: | |
| а) план | 2500 |
| б) отчет | 2750 |
| 2. Коэффициент оборачиваемости оборотных средств, оборотов: | |
| а) план | 5,0 |
| б) отчет | 5,6 |
Решение:
Коэффициент оборачиваемости оборотных средств (КОБ) рассчитывается как частное от деления объема произведенной продукции (П) на среднегодовой остаток оборотных средств предприятия (ОБС):
Коб=П/ОБС.
Зная величины П и КОБ, определяем величину оборотных средств предприятия:
по плану:
Опл=2500/5,0=500 тыс. ден. ед.;
фактически:
Оф=2750/5,6=491 тыс. ден. ед.
Абсолютное высвобождение оборотных средств – это разница между рассчитанными показателями:
Вабс=Оф-Опл=491-500=-9 тыс. ден. ед.
Отрицательный знак показывает на высвобождение оборотных средств.
Относительное высвобождение оборотных средств в результате ускорения их оборачиваемости определяется с учетом значения индекса объема реализованной продукции:
Вотн=500*2750/2500-491=59 тыс. ден. ед.
Таким образом, абсолютное высвобождение Обс составляет 9 тыс. ден. ед., относительное – 59 тыс. ден. ед.
Задачи для самостоятельного решения
Задача 1
Проанализировать эффективность использования материальных ресурсов.
| Наименование показателя | Предыдущий год | Отчётный год |
| Объём производства продукции, тыс. руб. | 88967 | 93485 |
| Материальные затраты, тыс. руб. | 41057 | 47185 |
| В том числе: |
|
|
| Сырьё и материалы | 7890 | 8912 |
| Полуфабрикаты | 29034 | 33589 |
| Топливо | 2123 | 2540 |
| Энергия | 990 | 1120 |
| Другие материальные затраты | 1020 | 1024 |
Задача 2
Имеются следующие данные по предприятию, тыс.руб.:
| Наименование показателя | Значение показателя | |
| I квартал | I I квартал | |
| Объем реализованной продукции в фактических ценах | 2350 | 2500,7 |
| Средний остаток оборотных средств | 790 | 540 |
Индекс цен на продукцию составил 1,030
Определите: показатели эффективности использования оборотных средств в первом и втором кварталах: а) коэффициент оборачиваемости; б) коэффициент закрепления; в) продолжительность одного оборота в днях.
Исследуйте их динамику.
Определите величину эффекта, обусловленного повышением эффективности использования оборотных средств: а) величину оборотных средств, высвобождаемых из оборота; б) прирост объема реализованной продукции.
Сделайте выводы.
Задача 3
Найдите показатели оборотных средств
Исходные данные:
себестоимость выпускаемого предприятием изделия — 150 руб.;
материальные затраты в себестоимости — 125 руб.;
затраты в себестоимости на металлопрокат — 80 руб.;
масса изделия — 62 кг;
мощность изделия — 10 л. с.;
количество металлопроката в изделии— 44 кг;
масса затраченного в производстве металлопроката — 60 кг.
Задача 4
Определите стоимость поставки материальных ценностей (ресурсов), если стоимость месячного потребления металла — 50,0 млн руб., цена 1 т металла — 0,37 млн руб., интервал плановой поставки — 15 дней, страховой запас — 4, транспортный запас — 2 день, технологический запас — 8 %.
Задача 5
Определить абсолютное и относительное высвобождение (вовлечение) оборотных средств предприятия в результате ускорения (замедления) их оборачиваемости в отчетном году по сравнению с планом.
Исходные данные:
| Показатели | Значение |
| 1. Годовой объем реализованной продукции, тыс. ден. ед.: | |
| а) план | 4500 |
| б) отчет | 2750 |
| 2. Коэффициент оборачиваемости оборотных средств, оборотов: | |
| а) план | 6,0 |
| б) отчет | 6,3 |


Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



