

Россия, Балаково


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 17.06.2020 07:17

Лысенко Лиана Александровна
преподаватель спец.дисциплин
 2 042
 35 992

Местоположение
841 группа 23.03.2020
Категория:
Экономика
22.03.2020 19:11

Просмотр содержимого документа
«841 группа 23.03.2020»
Тема Амортизация основных фондов и формы их воспроизводства
Тип урока – лекция с элементом практики
Цели урока:
Обучающая цель – ознакомить учащихся с основными понятиями темы: амортизация и методы ее начисления, развивать экономическое мышление.
Развивающая цель- развитие мышления и умения разбираться в показателях и формулах расчета.
Воспитательная цель-воспитание мотивов учения - положительного отношения к знаниям , умениям.
Задание: прочитать лекцию и письменно ответить на вопросы
Запишите понятие амортизация, какое влияние она оказывает на экономику предприятия.
Рассмотрите способы начисления амортизации
Найдите сумму амортизационных отчислений линейным способом и по сумме чисел лет, если первоначальная стоимость строительного оборудования 1230 тыс.руб., срок эксплуатации 9 лет.
Особенностью основных фондов является перенесение части их стоимости на стоимость готовой продукции. Это перенесение происходит таким образом, чтобы за период эксплуатации основных фондов произошло их возмещение. Возмещение основных фондов путем включения части их стоимости в затраты на выпуск продукции (себестоимость) или на выполненную работу называется амортизацией. Она осуществляется с целью накопления денежных средств для последующего полного или частичного воспроизводства основных фондов.
В условиях рыночных отношений величина амортизационных отчислений оказывает существенное влияние на экономику предприятия. С одной стороны, слишком высокая доля отчислений увеличивает величину издержек производства, а следовательно, снижает конкурентоспособность продукции, уменьшает объем получаемой прибыли и поэтому сокращает диапазон возможностей предприятия по его экономическому уровню развития.
С другой стороны, заниженная доля отчислений удлиняет срок оборачиваемости средств, вложенных в приобретение основных фондов, а это ведет к их старению и, как следствие этого, снижению конкурентоспособности, потере своих позиций на рынке.
Таким образом, величина амортизационных отчислений является функцией многих переменных.
В амортизационной политике государства произошли существенные изменения, отвечающие требованиям сегодняшнего дня. Согласно Положению по бухгалтерскому учету "Учет основных средств" предприятие получило право самостоятельно определять срок полезного использования приобретаемых основных фондов.
Способы начисления амортизации:
• линейный;
• уменьшаемого остатка;
• списание стоимости по сумме чисел лет срока полезного использования;
• начисление амортизации пропорционально объему продукции (работ, услуг).
Предприятие может одновременно применять несколько способов начисления амортизации применительно к различным группам объектов основных средств, например, по рабочим машинам — линейный способ, по вычислительной технике — способ уменьшаемого остатка и т.п. При этом принятый способ начисления амортизации нельзя менять в течение всего срока полезного использования объекта основных средств (машины, компьютеры и др.). Выбранные способы амортизации входят в учетную политику предприятия.
При линейном способе годовая сумма амортизации определяется по первоначальной стоимости объекта основных средств и принятой норме амортизации, исчисленной исходя из срока полезного использования этого объекта.
Норма амортизации — это установленный в процентах размер амортизационных отчислений по каждому виду основных фондов за год. Норма амортизации (Н) определяется по формуле

где Фп — первоначальная стоимость основных фондов, руб.;
Т — нормативный срок службы данного вида основных фондов, лет.
Так, если первоначальная стоимость станка 40 тыс. руб., срок его полезного использования 5 лет, то годовая норма амортизации составит:
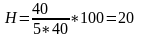
Годовая сумма амортизационных отчислений (А) составит:
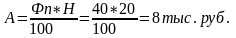
При способе уменьшаемого остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости основных средств на начало отчетного года и нормы амортизационных отчислений на основе срока полезного использования объекта. Таким образом, в первый год эксплуатации списывается относительно большая часть стоимости, далее темп списания замедляется.
При этом в соответствии с законодательством Российской Федерации субъекты малого предпринимательства могут применять коэффициент ускорения, равный двум; а по движимому имуществу, составляющему объект финансового лизинга и относимому к активной части основных средств, может применяться коэффициент ускорения в соответствии с условиями договора финансовой аренды не выше 3.
Пример. Приобретен объект основных средств стоимостью 100 тыс. руб. со сроком полезного использования 5 лет. Годовая норма амортизации, исчисленная исходя из срока полезного использования, составляющая 20 процентов (100% : 5), увеличивается на коэффициент ускорения 2; годовая норма амортизации составит 40 процентов.
В первый год эксплуатации годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости, сформированной при принятии объекта основных средств к бухгалтерскому учету, 40 тыс. руб. (100000 x 40 : 100). Во второй год эксплуатации амортизация начисляется в размере 40 процентов от остаточной стоимости на начало отчетного года, т.е. разницы между первоначальной стоимостью объекта и суммой амортизации, начисленной за первый год, и составит 24 тыс. руб. (100 - 40) x 40 : 100). В третий год эксплуатации амортизация начисляется в размере 40 процентов от разницы между остаточной стоимостью объекта, образовавшейся по окончании второго года эксплуатации, и суммой амортизации, начисленной за второй год эксплуатации, и составит 12,4 тыс. руб. ((60 - 24) х 40 : 100) и т.д.
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости объекта и годового соотношения, где в числителе -- число лет, остающихся до конца срока службы объекта, а в знаменателе - сумма чисел лет срока службы объекта.
Так, при первоначальной стоимости станка 40 тыс. руб. и сроке его полезного использования 5 лет сумма чисел лет срока службы составляет:
5+ 4+ 3+ 2+ 1 = 15 лет.
Начисление амортизации по годам использования объекта составило.
1-й год: 5/15 = 33,3%; 40 тыс. руб. 33,3% = 13,32 тыс. руб.;
2-й год: 4/15 =26,7%; 40 тыс. руб.. 26„7% = 10,68 тыс. руб. и т.д.
При начислении амортизации пропорционально объему продукции исходят из натурального показателя объема продукции в отчетном периоде и соотношения первоначальной стоимости объекта и предполагаемого объема продукции за весь срок использования объекта.
Пример. Приобретен автомобиль с предполагаемым пробегом до 400 тыс. км, стоимостью 80 тыс. руб. В отчетном периоде пробег должен составить 5 тыс. км, следовательно, годовая сумма амортизационных отчислений исходя из соотношения первоначальной стоимости и предполагаемого объема продукции составит 1 тыс. рублей (5 х 80 : 400).
По наиболее эффективным видам основных средств„перечень которых определяется отраслевыми органами, министерствами, предприятиям разрешена ускоренная амортизация, т.е. начисление амортизации по повышенным нормам (но не более, чем вдвое). Малым предприятиям разрешена ускоренная амортизация по всем основным фондам со сроком службы более трех лет. В то же время на некоторых предприятиях начисление амортизации даже по действующим нормам приводит к низкой рентабельности и даже убыточности их продукции. Применение повышенных или пониженных норм амортизации должно быть предусмотрено в учетной политике предприятия, определяемой его руководителем на ряд лет, но не менее, чем на год.



Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



