

Россия, Балаково


СДЕЛАЙТЕ СВОИ УРОКИ ЕЩЁ ЭФФЕКТИВНЕЕ, А ЖИЗНЬ СВОБОДНЕЕ
Благодаря готовым учебным материалам для работы в классе и дистанционно
Скидки до 50 % на комплекты
только до
Готовые ключевые этапы урока всегда будут у вас под рукой
Организационный момент
Проверка знаний
Объяснение материала
Закрепление изученного
Итоги урока

Была в сети 17.06.2020 07:17

Лысенко Лиана Александровна
преподаватель спец.дисциплин
 2 042
 35 992

Местоположение
651 группа 25.03.2020
Категория:
Экономика
24.03.2020 14:49

Просмотр содержимого документа
«651 группа 25.03.2020»
Банковская система России
Тип урока – лекция.
Цели урока:
Обучающая цель – ознакомить учащихся с основными понятиями, закрепить базовый уровень экономической грамотности, необходимый для обучающихся.
Развивающая цель – развитие мышления и умения; развивать культуру экономического мышления, познавательные умения
Воспитательная цель – воспитание мотивов учения - положительного отношения к знаниям, умениям.
Задание: прочитать материал и ответить письменно на вопросы
Что такое банковская система, ее роль, свойства и признаки
Функции банков, их виды
Структура банковской системы Российской Федерации
Трудность в определении понятия «банковская система», выявлении ее частей и структуры отчасти объясняется тем, что термин «банковская система» имеет не столько правовое, сколько экономическое содержание, причем эти два понятия не совпадают.
Выяснению смыслового содержания термина «банковская система Российской Федерации» на сегодняшний день, препятствуют такие факторы, как:
– отсутствие полноценного легального определения этого термина в действующем законодательстве;
– появление новых юридических лиц, которые либо осуществляют отдельные банковские операции, либо, так или иначе, способствуют развитию банковской сферы. Вопрос о включении этих новых образований в банковскую систему остается спорным.
Современные экономисты наряду с производственной и торговой сферой выделяют банковскую систему как одну из важнейших составляющих экономики.
Банковская система – это совокупность институтов (Банк России, банки, филиалы и представительства иностранных банков), а также функций, форм и методов, направленных на выполнение финансово-экономических задач государства.
Банковская система совокупность различных видов национальных банков и кредитных учреждений, действующих в рамках общего денежно- кредитного механизма. В состав банковской системы входит Центральный банк РФ, вся совокупность коммерческих банков, а так же иных кредитно-расчетных центров. В функции центрального банка входит проведение эмиссионной и валютной политики, которая является основой резервной системы. Современная экономика – очень сложная система, все ее части тесно связаны между собой и выполняют определенную роль и функцию. Но именно банковской системе отведено особое значение в современной экономической системе, она влияет на всю экономику страны комплексно, обеспечивая ее нормальное функционирование.
Банковская система – это совокупность различных видов банков и банковских институтов и их взаимосвязи, существующие в той или иной стране в определенный исторический период.
Роль банковской системы в обеспечении стабильного развития современной экономики очень сложно переоценить. Она оказывает влияние на экономику посредством денежного обращения и предложения, через оказание финансовых услуг субъектам экономики. На сегодняшнем этапе развития и функционирования экономики банковская система обеспечивает экономический рост, возможность предприятий к расширению финансовых ресурсов, а так же дает возможность гражданам сохранить и приумножить имеющиеся денежные средства.
Банковская система обеспечивает направление денежные средства от кредитора к заемщику. При этом финансовые посредники имеют возможность выпускать свои долговые обязательства, реализовывать их, а на вырученные денежные средства приобретать чужие долговые обязательства (депозиты, аннуитеты). Данный процесс выражает суть финансового посредничества в данной сфере. Главная функция финансовых посредников выражается в возможности приводить свои активы и пассивы согласно запросам и потребностям основной массы потребителей, тем самым регулируя соотношение спроса и предложения (пассивы складываются за счет пожелания вкладчиков, а активы основываясь на потребностях заемщиков.
Экономический эффект банковских посредников достигается за счет экономии на эффекте масштаба, так как кредиторы и заемщики снижают свои риски и затраты посредством применения техники их диверсификации.
Банк является посредником между государственными институтами и финансовыми рынками за счет выполняемых им функций:
осуществление эмиссии денежных знаков, организует их обращение и изъятие, а так же устанавливает правила и особенности расчетов и платежей;
контролирует деятельность финансово-кредитных учреждений государства и следит за соблюдением ими всех норм законодательства;
выдает кредиты коммерческим банкам всех уровней;
проводит выпуск и изъятие государственных ценных бумаг;
управляет государственными счетами и проводит зарубежные денежные расчеты;
контролирует банковскую ликвидность с помощью традиционных инструментов, проводит политику учетной ставки, регулирует операции на открытом рынке, осуществляет контроль за обязательными резервами коммерческих банков.
Среди свойств и признаков банковской системы необходимо отметить:
банковская система представляет собой совокупность определенных элементов, в ее состав не могут входить случайные субъекты, цели деятельности которых являются иными;
банковская система имеет свою специфику, которая проявляется в свойствах, присущих только ей, в отличии от других экономических систем.
Специфика деятельности банковской системы обусловлена элементами, входящими в ее состав и отношениями которые складываются между этими элементами:
банковская система это не только единое целое, но так же и многообразие элементов, подчиненных единому целому. Именно за счет такой организации и взаимосвязи отдельные части этой системы при необходимости могут успешно заменить друг друга. ЫВ случае ликвидации или отзыва лицензии у одного банка система продолжает полноценно функционировать, за счет того, что появляется новый банк, либо существующие выполняют его функции. При этом без каких либо сложностей новый банк в любой момент может успешно влиться в систему;
банковская система не является статичной, она постоянно в динамике: пополняется новыми элементами, претерпевает изменения, совершенствуется, внутри нее складываются новые связи, взаимоотношения.
Данное взаимодействие характерно не только для Центрального Банка и ряда коммерческих банков, они так же успешно взаимодействуют между собой. Банки успешно функционируют на рынке межбанковских кредитов, покупают ресурсы, обязательства друг у друга, предлагают и реализуют длинные» и «короткие» деньги. Помимо этого банки могут успешно участвовать в совместных проектах по финансированию или оказанию финансовой помощи конкретному предприятию или проекту, а так же объединяться в союзы и иные объединения;
банковская система является закрытой. Несмотря на то, что она взаимодействует с другими системами и внешней средой, вся информация, касающаяся денежных средств, остатках на счетах, операциях и тд банковская система является самоорганизующейся, так как любое изменения, происходящее во внешней среде – политическая ситуация, экономическая конъюнктура обязательно отражается на политике банка.
Современная банковская система РФ является двухуровневой. Она включает в себя Банк России, коммерческие банки, кредитные организации, а так же филиалы иностранных банков.
Правовое регулирование банковской деятельности осуществляется Конституцией Российской Федерации, Федеральным законом «О банках и банковской деятельности», Федеральным законом «О Центральном банке Российской Федерации (Банке России)», другими федеральными законами, нормативными актами Банка России.
Банковские системы в разных странах формировались далеко не одинаково, на этот процесс влияли исторические условия развития национальных экономик. Несмотря на это, имеются определенные общие принципы построения банковской системы на национальном уровне.
Во-первых, существует законодательное разделение функций Центрального банка и всех остальных банков. На практике это порождает двухуровневую банковскую систему.
Структура банковской системы Российской Федерации закрепляется Федеральным законом «О банках и банковской деятельности», где в статье 2 говорится, что «… банковская система Российской Федерации включает в себя Банк России, кредитные организации, а также филиалы и представительства иностранных банков». Из данной формулировки следует, что банковская система современной России представляет собой единую двухуровневую систему, в которой:
– первый (верхний) уровень представлен Центральным Банком РФ, который осуществляет регулирование и управление всей системой;
– второй (нижний) уровень представлен банками и небанковскими кредитными организациями, находящимися в частной, корпоративной и муниципальной собственности, филиалами и представительствами иностранных банков.
На рисунке 1 представлена современная структура банковской системы Российской федерации.
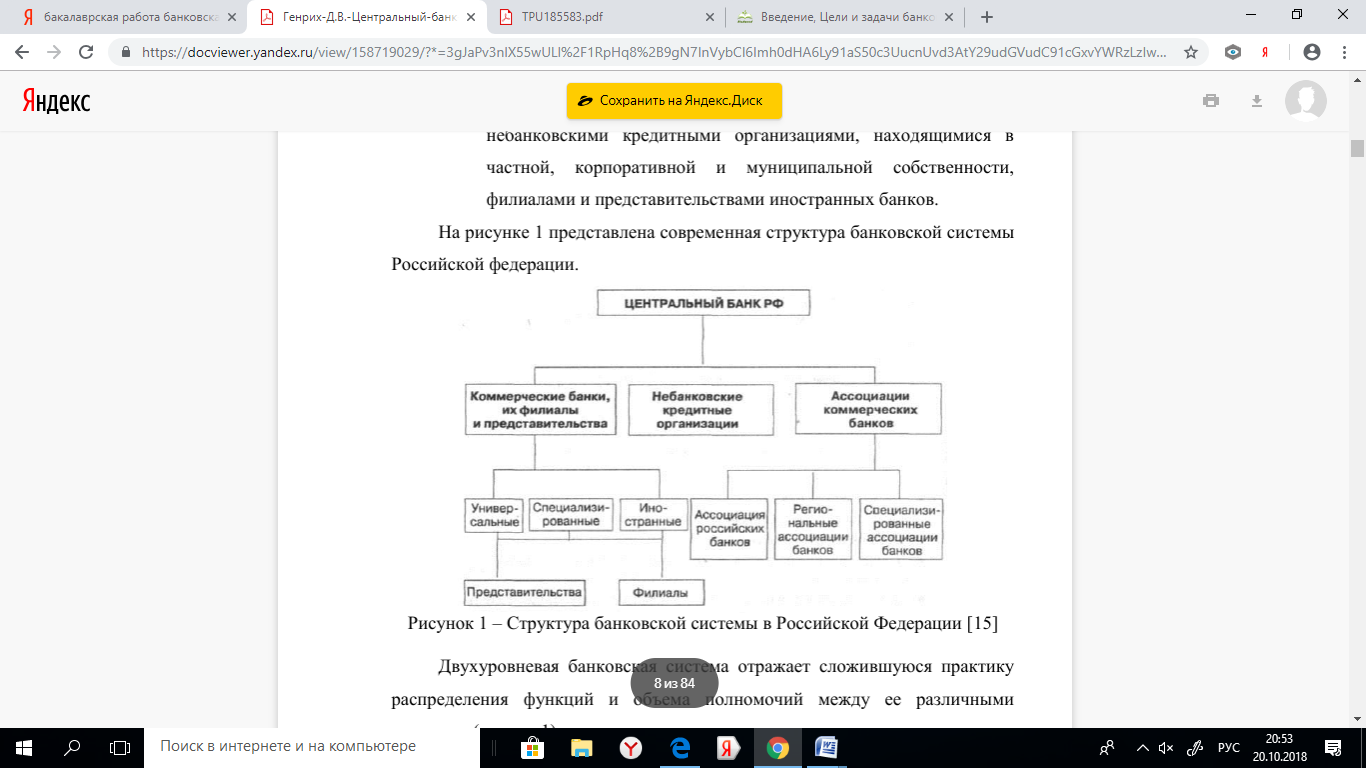
Рисунок 1- Структура банковской системы Российской Федерации
Двухуровневая банковская система отражает сложившуюся практику распределения функций и объема полномочий между ее различными уровнями (см. рис.1).
Банковская система, как любая другая социальная система, является организацией и нуждается в наличии органов управления, обладающих какими-либо властными полномочиями по отношению к другим элементам системы. Таким властным центром, организующим основные процессы управления в банковской системе России, всегда являлся Центральный банк РФ. Несмотря на то, что Закон о банках не содержит прямого указания на включение в состав банковской системы групп кредитных организаций и банковских холдингов, мы считаем возможным рассматривать их в качестве элементов банковской системы. Группы кредитных организаций и банковские холдинги не являются юридическими лицами, однако для признания их элементами банковской системы это не требуется. Важно отметить, что группы кредитных организаций и банковские холдинги образуются для совместного осуществления банковских операций.
Во-вторых, Центральный банк не конкурирует с коммерческими и другими банками страны, находящимися на нижестоящем уровне кредитной системы. Деятельность Центрального банка направлена на реализацию экономической политики правительства, на достижение общегосударственных целей.
В-третьих, Центральный банк контролирует и регулирует деятельность коммерческих и других банков, кредитных организаций. Следует отметить, что во всех странах банковская деятельность относится к наиболее контролируемой сфере предпринимательской деятельности. Контроль направлен на поддержание ликвидности банков и защиту интересов вкладчиков и инвесторов.
Центральный банк является эмиссионным банком и банкиром правительства. Как эмиссионный банк он монопольно осуществляет эмиссию банкнот. Как банкир правительства имеет с ним тесные связи, контролирует его, проводит определенную денежно-кредитную политику, увязанную с экономической политикой правительства. Центральный банк является банком всех остальных банков страны.
Мировой практике известны различные модели построения Центральных банков, их организационной структуры. В банковских системах стран с развитой рыночной экономикой Центральный банк занимает особое место. Он не только наделен правом монопольного выпуска банкнот, регулирования денежного обращения, кредита, хранит официальные золотовалютные резервы, но и выступает как орган государственного регулирования экономики.
В большинстве стран центральные банки являются государственными.
Но даже в тех случаях, когда Центральный банк формально не принадлежит государству (например, Федеральная резервная система США; Швейцарский национальный банк) или государство владеет лишь частью капитала (например, в Банке Японии) его действия строго регламентированы государственными законами.
Коммерческие банки – основное звено кредитной системы. Они представляют, по существу, посредническую организацию, которая аккумулирует свободные денежные средства юридических и физических лиц и направляет их с учетом спроса другим участникам общественного производства. В такой посреднической роли банк одновременно выступает и как заемщик, и как кредитор. В качестве посредников коммерческие банки выступают так же как организаторы денежных расчетов между экономическими субъектами.
В странах с развитой рыночной экономикой сложились разные модели банковских систем. Они отличаются характером взаимоотношений банков с корпоративным сектором экономики, степенью специализации кредитных организаций.
По характеру взаимоотношений банков с промышленностью различают две модели: «открытого рынка» и « корпоративного регулирования». По первой модели между банками и корпорациями нет тесных и устойчивых связей. Корпорации могут пользоваться банковскими услугами одновременно в нескольких банках. Банки не оказывают предпочтения экономическим субъектам по принципу «наш клиент». Льготы возможны для тех заемщиков, которые обеспечат наиболее выгодное и менее рискованное использование банковского кредита. Такая модель сформировалась в США, где в законодательном порядке запрещено установление тесных экономических взаимоотношений банков с промышленностью. Банки не могут приобретать в собственный портфель корпоративные ценные бумаги и совершать посреднические операции с ними. Для привлечения дополнительного капитала корпорации чаще прибегают к облигационным займам, чем к банковскому кредиту.
Для модели «корпоративного регулирования», наоборот, характерно наличие тесных, устойчивых связей между банками и корпорациями. Банки могут выступать и как прямые акционеры предприятий, и как депозитарии акций мелких акционеров, которые передают банкам еще и право своего голоса. Это повышает роль банков в создании и деятельности корпораций. Такая модель банковской системы сложилась в Германии и Японии.
По уровню специализации различают универсальную и специализированную модели банковской системы.
При специализированной модели, которая сложилась в США, Канаде, Японии, банкам запрещено одновременно заниматься краткосрочным кредитованием и долгосрочным инвестированием капиталов.
Операции с корпоративными ценными бумагами осуществляют специализированные инвестиционные банки. Для преодоления указанных ограничений в таких странах создаются банковские холдинги, которые осуществляют операции как на кредитном рынке, так и на рынке капиталов.
В странах континентальной Европы (например, Германии, Швейцарии) получила развитие универсальная модель банковской системы, допускающая сочетание в деятельности банков краткосрочного кредитования с инвестициями. Через универсальные банки в этих странах проходит значительный оборот фондовых ценностей, прежде всего размещение ценных бумаг частных корпораций. Это не значит, что универсальные банки подменяют собой фондовую биржу. Традиционно она сохраняется.
Универсальные коммерческие банки выполняют, по некоторым оценкам, от 100 до 300 видов операций. Наличие универсальных банков не исключает присутствия в банковской системе специализированных банков. К ним относятся: ипотечные, инвестиционные, ссудно-сберегательные, банки финансирования жилищного строительства и другие. Специальные банки обслуживают узкую сферу банковской деятельности с ограниченным набором конкретных операций.
Ипотечные банки предоставляют долгосрочные кредиты под залог недвижимости (земли, зданий, сооружений). Основным источником их ресурсов является выпуск собственных ценных бумаг – закладных листов или ипотечных облигаций, обеспеченных залогом недвижимости. В настоящее время ипотечные кредиты предоставляются, главным образом, под залог строений и сооружений и направляются на жилищное строительство, а также на создание и реконструкцию собственности, приносящей доход (магазинов, мастерских, складов и так далее).
Основной функцией инвестиционных банков является размещение на рынке акций и облигаций, выпущенных промышленными и торговыми компаниями. Свои ресурсы инвестиционные банки формируют путем выпуска собственных акций и облигаций, а также получения кредитов от коммерческих банков, под залог размещаемых ценных бумаг. Инвестиционные банки часто входят в состав банковских холдингов или являются дочерними обществами крупных финансовых компаний, оказывающих широкий спектр финансовых услуг.
Ссудо-сберегательные банки аккумулируют доходы и сбережения населения и предоставляют ссуды на потребительские нужды. Они могут быть образованы как на основе частной собственности (например, взаимосберегательные банки в США), так и в форме публично-правовых организаций (сберегательные кассы и общественные строительно-сберегательные кассы в Германии, сберегательные кассы во Франции и тому подобное).
Подавляющее большинство банков в странах с развитой рыночной экономикой организованы в форме акционерных обществ или обществ с ограниченной ответственностью и основаны на частной собственности. Наряду с ними в банковской системе присутствуют и государственные кредитные учреждения, а также банковские организации, основанные на кооперативной собственности (на началах взаимной ответственности).
Государственные кредитные учреждения создаются для финансирования определенных государственных программ и решения других задач общегосударственного значения. К ним относятся банки реконструкции и развития, экспортно-импортные, сельскохозяйственные банки и другие, учреждаемые государством в целях финансирования программ реконструкции экономики и оказания помощи частному сектору. Большую часть своих ресурсов государственные банки получают из бюджета страны, а также в виде кредитной помощи от иностранных государств и международных финансово-кредитных организаций. В их операциях преобладают долгосрочные займы. Они активно проводят гарантийные и поручительские операции. Получение прибыли не является целью этих банков. Вся прибыль направляется на развитие их операций или перечисляется в бюджет. По мере либерализации экономики и уменьшения государственного вмешательства в хозяйственную жизнь роль таких кредитных учреждений в развитых странах сокращается.
В развивающихся странах государственные кредитные институты не только существуют, но и постоянно расширяют свои операции. С их помощью государство направляет кредитные ресурсы в те сферы экономики, развитие которых имеет важное социально-экономическое значение, но куда частный капитал идет неохотно в силу повышенных рисков либо низкой рентабельности.
К государственным кредитным учреждениям можно отнести публично-правовые сберегательные кассы. Развитая система таких сберегательных касс характерна для стран Западной Европы. В этих странах государственные сберегательные кассы по объему своих ресурсов активно конкурируют с коммерческими банками. Они дают своим вкладчикам надежную гарантию сохранности вкладов, а их ресурсы используются в соответствии с государственными приоритетами.
Кооперативные банки (кредитные кооперативы) – кредитные организации, основанные на кооперативной собственности их членов. Они выполняют ограниченный круг банковских операций. Цель их деятельности – это не получение прибыли, а удовлетворение потребностей членов кредитного кооператива в банковских услугах. Кредитные кооперативы обслуживают мелких субъектов хозяйствования (торговцев, фермеров, мелких промышленников) и индивидуальных вкладчиков. Ресурсы этих банков могут формироваться и за счет крупных коммерческих банков и Центрального банка. Кредиты ими предоставляются только членам кооперации.

Вебинар для учителей

🎓 Свидетельство об участии ✨БЕСПЛАТНО!✨



